Zum Inhalt springen
Preiswert Leasen
Grundlagen

Leasing ohne Anzahlung: Vor- und Nachteile ehrlich erklärt

Leasing ohne Anzahlung ist beliebt, weil am Anfang keine große Summe fällig wird. Ob es auch günstiger ist, ist eine ganz andere Frage — und anders als die meisten Vor-und-Nachteil-Listen suggerieren, lässt sie sich für jedes konkrete Angebotspaar in zwei Minuten ausrechnen.

Lesezeit: 4 Min.

VonPreiswert Leasen Redaktion (mit KI erstellt)

Veröffentlicht am
Zuletzt aktualisiert

Dieser Artikel zeigt, was „ohne Anzahlung“ tatsächlich abdeckt, wann eine Sonderzahlung ein echter Nachlass ist und wann nur vorausgezahlte Rate — und welches Risiko Sie mit einer Anzahlung übernehmen, über das im Angebot nichts steht.

Was „ohne Anzahlung“ tatsächlich bedeutet

Gemeint ist ausschließlich: keine Leasingsonderzahlung. Das ist der Betrag, den Sie bei Vertragsbeginn leisten und der die Monatsrate senkt. Alles andere, was zu Vertragsbeginn anfällt, bleibt davon unberührt:

  • Überführungskosten — je nach Anbieter ein dreistelliger Betrag, fast nie in der Rate enthalten.
  • Zulassung und Kennzeichen, sofern der Anbieter das nicht übernimmt.
  • Die erste Monatsrate, meist bei Übergabe.
  • Versicherung, Kfz-Steuer und gegebenenfalls eine GAP-Deckung — beim klassischen Leasing Ihre Sache, beim Auto-Abo in der Regel enthalten.

Ein Angebot „ohne Anzahlung“ ist also kein Angebot ohne Anfangskosten. Wenn Sie die Liquidität am Vertragsbeginn planen, rechnen Sie Überführung, Zulassung und erste Rate zusammen — das ist die Zahl, die Sie brauchen.
Die Anzahlung ist kein Rabatt — außer der Anbieter macht sie zu einem

Eine Leasingsonderzahlung ist im Kern vorausgezahlte Rate. Wer 3.600 € anzahlt und 36 Monate least, hat 100 € pro Monat vorfinanziert. Sinkt die Rate um genau diese 100 €, hat die Anzahlung außer gebundenem Kapital nichts gebracht.

Interessant wird es, wenn die Rate um mehr sinkt. Dann kalkuliert der Leasinggeber die Sonderzahlung mit einem Vorteil ein — geringeres Ausfallrisiko, weniger Finanzierungsbedarf — und gibt einen Teil davon weiter. Genau das ist der Test:

Dasselbe Fahrzeug, zwei Varianten desselben Anbieters. Frei gewählte Werte, keine Angebotsdaten.
PositionOhne AnzahlungMit 3.600 € Anzahlung
Monatsrate349 €229 €
Anzahlung0 €3.600 €
Laufzeit36 Monate36 Monate
Anzahlung pro Monat0 €100 €
Effektive Monatsrate349 €329 €
Summe über die Laufzeit12.564 €11.844 €

Hier senkt die Anzahlung die Rate um 120 € statt um die rechnerischen 100 €. Der Unterschied von 20 € pro Monat ist der tatsächliche Vorteil: 720 € über die Laufzeit. Ob Ihnen das die dreijährige Kapitalbindung wert ist, ist danach eine Entscheidung — aber eine informierte.

Fällt die Rate dagegen um weniger als Anzahlung ÷ Laufzeit, zahlen Sie für das Vorrecht, früher zu zahlen. Das kommt häufiger vor, als man erwartet — besonders bei Aktionsangeboten, deren beworbene Rate ohnehin schon eine Anzahlung voraussetzt.

Das Risiko, über das im Angebot nichts steht

Eine Anzahlung ist Geld, das Sie aus der Hand geben, bevor die Leistung erbracht ist. Endet der Vertrag vorzeitig — Totalschaden, Diebstahl, Rückabwicklung —, ist die anteilige Rückerstattung der Sonderzahlung nicht selbstverständlich, sondern eine Frage der Vertragsbedingungen. Prüfen Sie vor Abschluss, ob der Vertrag dazu überhaupt eine Regelung enthält.

Auch eine GAP-Deckung schließt diese Lücke nicht automatisch: Sie deckt üblicherweise die Differenz zwischen Wiederbeschaffungswert und Ablösewert gegenüber dem Leasinggeber — nicht Ihren bereits gezahlten Eigenanteil. Wer ohne Anzahlung least, hat dieses Problem schlicht nicht.

Dazu kommt die Kapitalbindung. 3.600 €, die drei Jahre im Vertrag liegen, stehen weder als Rücklage noch als Anzahlung für etwas anderes zur Verfügung. Bei den 720 € Vorteil aus dem Beispiel oben entspricht das einer Rendite, die man vor der Entscheidung ausrechnen sollte, statt sie zu fühlen.

Wann eine Anzahlung trotzdem sinnvoll ist

  • Wenn die Rate um mehr sinkt als Anzahlung ÷ Laufzeit — der Test oben, und der einzige Grund, der rein rechnerisch trägt.
  • Wenn ein Anbieter den Vertrag ohne Sonderzahlung gar nicht anbietet. Das kommt bei Aktionskonditionen und bei jungen Antragstellern vor.
  • Bei gewerblicher Nutzung kann die zeitliche Zuordnung der Betriebsausgabe eine Rolle spielen: Nach dem Abflussprinzip des § 11 EStG werden Ausgaben grundsätzlich im Jahr der Zahlung berücksichtigt. Ob und wie das auf eine konkrete Leasingsonderzahlung anzuwenden ist, hängt von der Gewinnermittlungsart und der Vertragsgestaltung ab — das gehört in die Steuerberatung, nicht in einen Ratgeber.

Der Vergleich in drei Schritten

  1. Effektive Rate beider Varianten bilden: Rate + Anzahlung ÷ Laufzeit.
  2. Einmalkosten ergänzen: Überführung und Zulassung ebenfalls durch die Laufzeit teilen und addieren. Diese Beträge unterscheiden sich zwischen Anbietern deutlich und kippen bei kurzen Laufzeiten das Ergebnis.
  3. Differenz mal Laufzeit rechnen. Das Ergebnis ist der Vorteil in Euro — nicht in Prozent, nicht im Leasingfaktor, sondern in dem Betrag, der auf Ihrem Konto fehlt oder bleibt.

Häufige Fragen

Ist Leasing ohne Anzahlung teurer?

Nicht grundsätzlich. Die Monatsrate ist höher, weil kein Betrag vorausgezahlt wurde — das ist keine Verteuerung, sondern eine Verschiebung. Teurer ist die Variante ohne Anzahlung nur, wenn der Anbieter die Sonderzahlung mit einem echten Nachlass belohnt. Rechnen Sie beide Varianten auf die effektive Rate um; die Differenz mal Laufzeit ist die Antwort für Ihr konkretes Angebot.

Bekomme ich die Anzahlung bei einem Totalschaden zurück?

Das richtet sich nach dem Vertrag. Eine anteilige Rückerstattung ist möglich, aber nicht selbstverständlich, und eine GAP-Deckung ersetzt regelmäßig nur die Differenz zwischen Wiederbeschaffungswert und Ablösewert gegenüber dem Leasinggeber. Lassen Sie sich vor Abschluss zeigen, welche Klausel den Fall regelt.

Was ist der Unterschied zwischen Anzahlung und Leasingsonderzahlung?

In der Praxis keiner — „Anzahlung“ ist das Wort aus der Werbung, „Leasingsonderzahlung“ das aus dem Vertrag. Achten Sie trotzdem auf die Bezeichnung im Angebot: Manche Anbieter führen zusätzlich eine Kaution oder eine Bereitstellungsgebühr, und die senkt die Rate nicht.

Kann ich einen Leasingvertrag widerrufen?

Das hängt davon ab, wie der Vertrag rechtlich einzuordnen ist. § 506 BGB regelt entgeltliche Finanzierungshilfen und erfasst bestimmte Leasingverträge; ob ein konkreter Verbraucher-Leasingvertrag darunterfällt, richtet sich nach seiner Ausgestaltung — Kilometerverträge und Restwertverträge werden unterschiedlich behandelt. Maßgeblich ist am Ende die Widerrufsbelehrung in Ihrem Vertrag; fehlt sie oder ist sie fehlerhaft, ist das ein Fall für rechtliche Beratung.

Quellen

Weiter zu den Angeboten

Passend zum Thema

Aktuelle Deals im Leasing

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
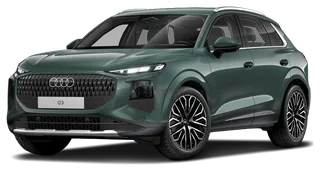
Audi Q3 40 TDI  S tronic  Allrad S Line

FRISCHseit 13.11.

Audi

Q3

Audi Q3 40 TDI S tronic Allrad S Line

ab 229 € pro Monat

Effektive Rate 276 €/Monat

Deal-Score: 9,8 von 10
Deal-Score

Deal-Score

Top-Deal

9,8von 10

Marktvergleich

bewegt den Score nicht, 99 %

40 Angebote · Leasing · SUV · Gebrauchtwagen · Diesel · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,36 · inkl. anteiliger Anzahlung und Überführung

Stand 13.11.2026Wie wir rechnen
  • 36 Monate
  • 3.333 km/Jahr
  • 1.696 € Anzahlung
  • Diesel
  • Gebraucht · 98.626 km

zuerst erfasst am 13.11.2026

6,3 l/100 km (komb.)165 g CO₂/km (komb.)CO₂-Klasse:F(komb.)

Alle Audi Q3-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 13.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Q3
  • Marktvergleichgünstiger als 99 % von 40 vergleichbaren Angeboten · Eff. Leasingfaktor 0,36 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Gebrauchtwagen · Diesel

Details werden beim Öffnen geladen.

Für Vielfahrer
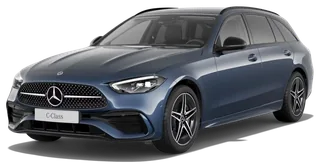
Mercedes-Benz C 200 Avantgarde Advanced d T 9G-TRONIC

FRISCHseit 12.11.

Mercedes-Benz

C-Klasse

Mercedes-Benz C 200 Avantgarde Advanced d T 9G-TRONIC

ab 298,21 € pro Monat

Deal-Score: 9,2 von 10
Deal-Score

Deal-Score

Top-Deal

9,2von 10

Marktvergleich

bewegt den Score nicht, 95 %

715 Angebote · Leasing · Limousine · Gebrauchtwagen · Diesel · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

hebt den Score, 97 %

an 19 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 298 € · üblicher Tagespreis für Mercedes-Benz C-Klasse 332 €

Eff. Leasingfaktor 0,49 · inkl. anteiliger Anzahlung und Überführung

Stand 13.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Diesel
  • Gebraucht · 105.735 km

Als Vielfahrer: 20.000 km/Jahr · 36 Monate · 338 €/Monat

zuerst erfasst am 12.11.2026

Umweltdaten: keine Angabe des Anbieters

Alle Mercedes-Benz C-Klasse-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 12.11.2026
  • Modell-BestwertBestes aktuelles Angebot für C-Klasse
  • Marktvergleichgünstiger als 95 % von 715 vergleichbaren Angeboten · Eff. Leasingfaktor 0,49 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Limousine · Gebrauchtwagen · Diesel
  • Preisverlauf der Vergleichsgruppegünstiger als an 97 % der erfassten Tage · an 19 Tagen erfasst

Details werden beim Öffnen geladen.

Kurze Laufzeit
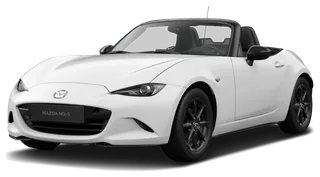
Mazda MX-5 🚨1.5 SKYACTIV-G 132 Exclusive-Line/ Tageszulassung/ 18-Zoll/ TOP-ANGEBOT🚨

NEUseit 12.11.

Mazda

MX-5

Mazda MX-5 🚨1.5 SKYACTIV-G 132 Exclusive-Line/ Tageszulassung/ 18-Zoll/ TOP-ANGEBOT🚨

ab 265,61 € pro Monat

Effektive Rate 268 €/Monat

Deal-Score: 8,6 von 10
Deal-Score

Deal-Score

Guter Deal

8,6von 10

Marktvergleich

hebt den Score, 93 %

41 Angebote · Leasing · Cabrio · Neuwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Neuwagen

senkt den Score, 87 %

an 26 Tagen erfasst · 60 Monate · 5.000 km/Jahr · Rate 268 € · üblicher Tagespreis für Mazda MX-5 322 €

Eff. Leasingfaktor 0,73 · inkl. anteiliger Anzahlung und Überführung

Stand 13.11.2026Wie wir rechnen
  • 60 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Benzin

Bei kurzer Laufzeit: 5.000 km/Jahr · 24 Monate · 327 €/Monat

zuerst erfasst am 12.11.2026

6,2 l/100 km (komb.)140 g CO₂/km (komb.)CO₂-Klasse:E(komb.)

Alle Mazda MX-5-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 12.11.2026
  • Modell-BestwertBestes aktuelles Angebot für MX-5
  • Marktvergleichgünstiger als 93 % von 41 vergleichbaren Angeboten · Eff. Leasingfaktor 0,73 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Cabrio · Neuwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 87 % der erfassten Tage · an 26 Tagen erfasst

Details werden beim Öffnen geladen.

Top-Deal
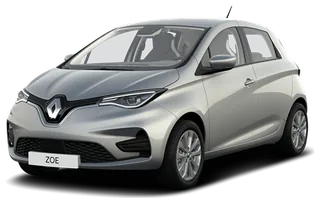
Renault Zoe ZE50 R110 Life Kauf-Bat. LED SHZ Temp Klima Leasing privat

−58,3 %Leasingfaktor unter Klassen‑Ø

Renault

Zoe

Renault Zoe ZE50 R110 Life Kauf-Bat. LED SHZ Temp Klima Leasing privat

ab 169,65 € pro Monat

Deal-Score: 8,7 von 10
Deal-Score

Deal-Score

Guter Deal

8,7von 10

Marktvergleich

hebt den Score, 99 %

59 Angebote · Leasing · Kleinwagen · Gebrauchtwagen · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 75 %

an 26 Tagen erfasst · 60 Monate · 5.000 km/Jahr · Rate 170 € · üblicher Tagespreis für Renault Zoe 195 €

Eff. Leasingfaktor 0,50 · inkl. anteiliger Anzahlung und Überführung

Stand 13.11.2026Wie wir rechnen
  • 60 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Elektro
  • Gebraucht · 80.400 km
Klassen-Ø1,20
Dieser Deal0,50

Eff. Leasingfaktor · Leasing · Kleinwagen · Gebrauchtwagen · Elektro · 222 Angebote

18,5 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 395 km

Alle Renault Zoe-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil58,3 % unter dem Klassen-Median · Eff. Leasingfaktor 0,50 vs. Median 1,20 · Leasing · Kleinwagen · Gebrauchtwagen · Elektro · 222 Angebote
  • Marktvergleichgünstiger als 99 % von 59 vergleichbaren Angeboten · Eff. Leasingfaktor 0,50 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Gebrauchtwagen · Elektro
  • Preisverlauf der Vergleichsgruppegünstiger als an 75 % der erfassten Tage · an 26 Tagen erfasst

Details werden beim Öffnen geladen.

Noch nicht das Richtige dabei?

Der Deal-Alarm meldet sich per E‑Mail, sobald für „Leasing ohne Anzahlung“ ein passender Deal neu dazukommt oder im Preis fällt — erst nach Ihrer Bestätigung und jederzeit abbestellbar.

Wir beobachten für Sie:LeasingOhne Anzahlung

Deal-Typ

Mit dem Klick bestätigen Sie, dass wir Ihnen Deal-Alarme per E-Mail senden dürfen. Widerruf jederzeit über den Link in jeder Mail. Datenschutzhinweise

Weiterlesen

Weitere Artikel aus diesem Themenbereich