Zum Inhalt springen
Preiswert Leasen
Grundlagen

Leasingsonderzahlung: Wirkung, Vergleich, Risiko

Die Leasingsonderzahlung ist die Stellschraube, an der jeder Leasingrechner zuerst dreht: ein paar Tausend Euro mehr am Anfang, und die Monatsrate sinkt spürbar. Das sieht nach einem Rabatt aus — ist aber keiner. Es ist Ihr eigenes Geld, nur vorgezogen.

Lesezeit: 6 Min.

VonPreiswert Leasen Redaktion (mit KI erstellt)

Veröffentlicht am
Zuletzt aktualisiert

Dieser Artikel zeigt an einem Rechenbeispiel, was in der Rate passiert, wenn Sie eine Sonderzahlung leisten, warum sie zwei Angebote im Leasingfaktor-Vergleich verzerrt, welches Risiko bei Totalschaden oder vorzeitigem Vertragsende entsteht — und wann sich die Vorleistung überhaupt lohnt.

Was ist eine Leasingsonderzahlung?

Die Leasingsonderzahlung — auch Anzahlung genannt — ist eine einmalige Zahlung an den Leasinggeber zu Vertragsbeginn, zusätzlich zur laufenden Monatsrate. Verpflichtend ist sie nicht: Leasingverträge funktionieren ebenso mit 0 € Sonderzahlung, dann verteilt sich die gesamte Vertragssumme auf die Monatsraten.

Die Rate ergibt sich im Kern aus dem kalkulierten Wertverlust des Fahrzeugs über die Laufzeit plus den Finanzierungskosten auf den noch offenen Betrag. Eine Sonderzahlung reduziert genau diesen offenen Betrag von Anfang an — die Monatsrate fällt entsprechend niedriger aus. Das ist kein Rabatt auf das Fahrzeug, sondern eine Vorleistung: Sie zahlen denselben Vertrag, nur einen Teil davon früher. Ein kleinerer Nebeneffekt kommt hinzu — weil der Leasinggeber einen geringeren Betrag verzinsen muss, sinken auch die Finanzierungskosten leicht mit; wie stark, hängt vom internen Zinssatz des jeweiligen Anbieters ab und lässt sich von außen nicht beziffern.

Neben der Sonderzahlung bestimmt vor allem die vereinbarte Laufleistung die Rate mit — dazu mehr im Ratgeber zum Kilometerleasing. Das folgende Rechenbeispiel mit frei gewählten Werten zeigt den Vorleistungscharakter der Sonderzahlung besonders deutlich: Beide Varianten kosten über die Laufzeit exakt dasselbe — nur die Verteilung und der daraus berechnete nominale Leasingfaktor unterscheiden sich.

Zwei Varianten desselben Vertrags — frei gewählte Werte, keine Angebotsdaten. Gesamtkosten und effektive Monatsbelastung bleiben identisch, nur die Verteilung und der nominale Leasingfaktor ändern sich.
PositionOhne SonderzahlungMit Sonderzahlung
Sonderzahlung0 €2.880 €
Monatsrate320 €240 €
Laufzeit36 Monate36 Monate
Bruttolistenpreis (frei gewählt)40.000 €40.000 €
Nominaler Leasingfaktor (Rate ÷ Listenpreis × 100)0,800,60
Gesamtkosten (Sonderzahlung + Rate × Laufzeit)11.520 €11.520 €
Effektive Monatsbelastung (Gesamtkosten ÷ Laufzeit)320,00 €320,00 €

Wirkung auf den Leasingfaktor-Vergleich

Der Leasingfaktor verwendet in seiner gebräuchlichen, nominalen Form nur die Monatsrate — die Sonderzahlung kommt darin nicht vor. Genau das zeigt die Tabelle oben: Beide Varianten kosten insgesamt gleich viel, doch die Variante mit Sonderzahlung hat den niedrigeren nominalen Faktor (0,60 statt 0,80) und wirkt dadurch auf den ersten Blick günstiger, ohne es zu sein.

Zwei Angebote sind über den nominalen Leasingfaktor deshalb nur vergleichbar, wenn die Sonderzahlung bei beiden identisch ist. Unterscheidet sie sich, brauchen Sie entweder den effektiven Faktor, der die Sonderzahlung anteilig auf die Laufzeit umlegt, oder — einfacher — den direkten Vergleich der Gesamtkosten wie in der Tabelle oben. Wie die effektive Rechnung im Detail funktioniert und warum ein niedriger Faktor allein kein Preissiegel ist, erklärt unser Ratgeber zum Leasingfaktor.

Risiko bei Totalschaden oder vorzeitigem Vertragsende

Die Sonderzahlung ist eine Vorleistung auf die gesamte geplante Laufzeit. Endet der Vertrag vorzeitig — durch Kündigung, durch Totalschaden oder durch Diebstahl —, bleibt ein Teil dieser Vorleistung „unverbraucht", und Leasinggeber erstatten ihn üblicherweise nicht anteilig zurück. Je früher der Vertrag endet, desto größer dieser Verlust: Wer nach zwölf von geplanten sechsunddreißig Monaten aussteigt, hat zwei Drittel der Laufzeit, für die er vorausgezahlt hatte, nicht mehr in Anspruch genommen.

Für den Sachschaden selbst kommt bei Totalschaden oder Diebstahl die Vollkaskoversicherung mit dem Wiederbeschaffungswert auf. Was Sie dem Leasinggeber laut Vertrag noch als Ablösesumme schulden, kann davon abweichen — diese Lücke schließt eine GAP-Versicherung. Was sie nicht abdeckt, ist der eben beschriebene Verlust der bereits gezahlten Sonderzahlung: Die war schon geleistet, bevor der Schaden entstand, und taucht deshalb weder in der Vollkasko-Auszahlung noch in der Ablösesumme auf. Es bleibt ein eigenständiges Risiko der Vorleistung, unabhängig von der Versicherung. Mehr zur GAP-Deckung und zum Versicherungsvergleich beim Leasing steht im Ratgeber Kfz-Versicherungsvergleich beim Leasing.

0-€-Sonderzahlung als Alternative

Ein Leasingvertrag ganz ohne Sonderzahlung ist die spiegelbildliche Variante: keine Vorleistung, keine gebundene Liquidität, dafür die volle Monatsrate von Anfang an — in der Tabelle oben die Spalte „Ohne Sonderzahlung". Wer eine anstehende Sonderzahlung erwägt, sollte beide Varianten genau so gegenüberstellen: Gesamtkosten und effektive Monatsbelastung über die volle Laufzeit, nicht nur die Monatsrate.

Der Vorteil der 0-€-Variante liegt genau dort, wo die Sonderzahlung ihr Risiko hat: Bei vorzeitigem Vertragsende — Kündigung, Totalschaden, veränderte Lebenssituation — geht keine bereits geleistete Vorauszahlung teilweise verloren, weil es keine gab.

Wann sich eine Sonderzahlung lohnt

Steuerlich unterscheidet sich die Antwort deutlich nach Personengruppe. Bei rein privater Nutzung ist eine Leasingsonderzahlung in keinem Fall absetzbar — genau wie die Monatsrate selbst. Für Selbstständige und Unternehmen kommt es auf die Gewinnermittlung an: Wer bilanziert, verteilt die Sonderzahlung über die Vertragslaufzeit, wer den Gewinn per Einnahmen-Überschuss-Rechnung ermittelt, kann sie in der Regel im Jahr der Zahlung voll absetzen — was eine Sonderzahlung gerade in einem gewinnstarken Jahr steuerlich interessant machen kann. Details dazu, einschließlich der Behandlung beim Dienstwagen, stehen im Ratgeber Leasingfahrzeug von der Steuer absetzen.

Bei rein privater Nutzung entfällt dieser steuerliche Hebel, und die Entscheidung ist im Kern eine Liquiditätsfrage: Eine Sonderzahlung bindet Kapital für die gesamte Laufzeit und kann sich lohnen, wenn Sie ohnehin planbare, niedrige Monatsraten bevorzugen und über einen entsprechenden Puffer verfügen. Ein niedrigerer monatlicher Betrag kann zudem helfen, die üblichen Einkommensanforderungen des Leasinggebers leichter zu erfüllen — verlässlich planen sollten Sie damit aber nicht, das hängt vom Einzelfall ab.

  • Liquidität. Brauchen Sie das gebundene Kapital in den nächsten Jahren möglicherweise anderweitig, spricht das für 0 € Sonderzahlung.
  • Vertragsrisiko. Je wahrscheinlicher ein vorzeitiges Vertragsende — beruflich, privat, durch einen Schaden —, desto größer das Verlustrisiko einer hohen Vorauszahlung.
  • Steuerliche Situation. Bei Privatnutzung ohne Wirkung, bei EÜR ein möglicher Timing-Vorteil im Zahlungsjahr, bei Bilanzierung über die Laufzeit verteilt.
  • Vergleichsbasis. Vergleichen Sie jedes Angebot mit Sonderzahlung immer gegen die Gesamtkosten der 0-€-Variante — nicht gegen die Monatsrate allein.

Häufige Fragen zur Leasingsonderzahlung

Ist eine Leasingsonderzahlung Pflicht?

Nein. Leasingverträge sind ebenso mit 0 € Sonderzahlung erhältlich — dann verteilt sich die gesamte Vertragssumme auf die Monatsraten, die entsprechend höher ausfallen.

Macht eine hohe Sonderzahlung den Leasingvertrag günstiger?

Nicht grundsätzlich. Die Sonderzahlung ist eine Vorleistung, keine Ermäßigung — Sie zahlen denselben Vertragswert, nur einen Teil davon früher. Über die Laufzeit betrachtet können die Gesamtkosten sehr nah beieinanderliegen, ob mit oder ohne Sonderzahlung; vergleichen lässt sich das nur über die Gesamtkosten, nicht über die Monatsrate.

Bekomme ich die Sonderzahlung zurück, wenn das Fahrzeug vorzeitig zurückgeht?

In aller Regel nicht anteilig. Die Sonderzahlung war eine Vorleistung auf die gesamte geplante Laufzeit; endet der Vertrag früher — etwa durch Totalschaden, Diebstahl oder Kündigung —, bleibt der nicht in Anspruch genommene Teil normalerweise ohne Erstattung. Eine GAP-Versicherung schließt eine andere Lücke: die zwischen Vollkasko-Auszahlung und vertraglicher Ablösesumme, nicht den Verlust der bereits gezahlten Sonderzahlung.

Wie wirkt sich die Sonderzahlung auf den Leasingfaktor aus?

Der nominale Leasingfaktor verwendet nur die Monatsrate. Eine Sonderzahlung senkt die Rate und damit den Faktor, ohne dass der Vertrag insgesamt günstiger geworden wäre. Zwei Angebote mit unterschiedlich hoher Sonderzahlung sind über den nominalen Faktor deshalb nicht fair vergleichbar — nur über die Gesamtkosten oder den effektiven Faktor.

Kann ich die Leasingsonderzahlung von der Steuer absetzen?

Bei rein privater Nutzung nie. Für Selbstständige und Unternehmen hängt es von der Gewinnermittlung ab: Bilanzierende verteilen die Sonderzahlung über die Vertragslaufzeit, bei einer Einnahmen-Überschuss-Rechnung ist der volle Abzug im Zahlungsjahr die Regel. Details stehen im Ratgeber zum Absetzen des Leasingfahrzeugs von der Steuer.

Was ist besser: hohe Sonderzahlung oder 0 € Anzahlung?

Das hängt von Liquidität und Risiko ab, nicht von einer allgemeinen Regel. Wer Kapital anderweitig braucht oder ein vorzeitiges Vertragsende nicht ausschließen kann, fährt mit 0 € Sonderzahlung sicherer. Wer über einen Liquiditätspuffer verfügt und eine niedrige, planbare Monatsrate bevorzugt, kann von der Vorleistung profitieren — solange er beide Varianten vorher über die Gesamtkosten vergleicht.

Weiterführende Themen

Passend zum Thema

Aktuelle Deals im Leasing

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
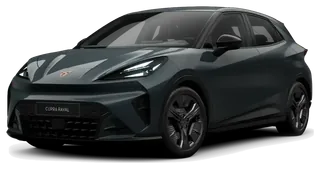
Cupra Raval VZ 166 56 E1F

FRISCHseit 19.11.

Cupra

Raval

Cupra Raval VZ 166 56 E1F

ab 399 € pro Monat

Deal-Score: 9,1 von 10
Deal-Score

Deal-Score

Top-Deal

9,1von 10

Marktvergleich

senkt den Score, 93 %

79 Angebote · Leasing · Kleinwagen · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

hebt den Score, 99 %

an 57 Tagen erfasst · 48 Monate · 10.000 km/Jahr · Rate 399 € · üblicher Tagespreis für Cupra Raval 469 €

Eff. Leasingfaktor 0,86 · inkl. anteiliger Anzahlung und Überführung

Stand 19.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Elektro
  • Gebraucht · 10.591 km

zuerst erfasst am 19.11.2026

16,1 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 440 km

Alle Cupra Raval-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 19.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Raval
  • Marktvergleichgünstiger als 93 % von 79 vergleichbaren Angeboten · Eff. Leasingfaktor 0,86 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Elektro
  • Preisverlauf der Vergleichsgruppegünstiger als an 99 % der erfassten Tage · an 57 Tagen erfasst

Details werden beim Öffnen geladen.

Für Vielfahrer
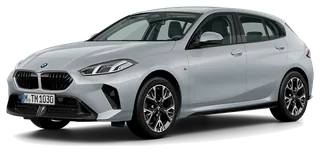
BMW 120d *Kamera360*Abstandstempomat*HUD

FRISCHseit 19.11.

BMW

1er

BMW 120d *Kamera360*Abstandstempomat*HUD

ab 209,40 € pro Monat

Deal-Score: 9,7 von 10
Deal-Score

Deal-Score

Top-Deal

9,7von 10

Marktvergleich

bewegt den Score nicht, 98 %

54 Angebote · Leasing · Kompaktwagen · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Diesel · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

hebt den Score, 99 %

an 33 Tagen erfasst · 24 Monate · 5.000 km/Jahr · Rate 209 € · üblicher Tagespreis für BMW 1er 293 €

Eff. Leasingfaktor 0,41 · inkl. anteiliger Anzahlung und Überführung

Stand 19.11.2026Wie wir rechnen
  • 24 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Diesel
  • Gebraucht · 2.046 km

Als Vielfahrer: 20.000 km/Jahr · 24 Monate · 289 €/Monat

zuerst erfasst am 19.11.2026

4,3–4,4 l/100 km (komb., Hersteller)112–115 g CO₂/km (komb., Hersteller)

Alle BMW 1er-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 19.11.2026
  • Modell-BestwertBestes aktuelles Angebot für 1er
  • Marktvergleichgünstiger als 98 % von 54 vergleichbaren Angeboten · Eff. Leasingfaktor 0,41 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kompaktwagen · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Diesel
  • Preisverlauf der Vergleichsgruppegünstiger als an 99 % der erfassten Tage · an 33 Tagen erfasst

Details werden beim Öffnen geladen.

Kurze Laufzeit
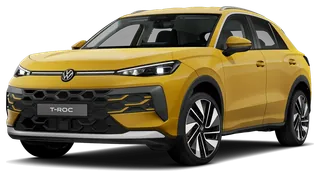
Volkswagen T-Roc Cabriolet 1.0 TSI Energy Navi+LED+SHZ Navi

FRISCHseit 20.11.

Volkswagen

T-Roc

Volkswagen T-Roc Cabriolet 1.0 TSI Energy Navi+LED+SHZ Navi

ab 114 € pro Monat

Effektive Rate 149 €/Monat

Deal-Score: 9,9 von 10
Deal-Score

Deal-Score

Top-Deal

9,9von 10

Marktvergleich

bewegt den Score nicht, 100 %

137 Angebote · Leasing · Cabrio · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 99 %

an 76 Tagen erfasst · 24 Monate · 10.000 km/Jahr · Rate 149 € · üblicher Tagespreis für Volkswagen T-Roc 258 €

Eff. Leasingfaktor 0,35 · inkl. anteiliger Anzahlung und Überführung

Stand 20.11.2026Wie wir rechnen
  • 24 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 21.500 km

Bei kurzer Laufzeit: 10.000 km/Jahr · 24 Monate · 114 €/Monat

zuerst erfasst am 20.11.2026

Umweltdaten: keine Angabe des Anbieters

Alle Volkswagen T-Roc-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 20.11.2026
  • Modell-BestwertBestes aktuelles Angebot für T-Roc
  • Marktvergleichgünstiger als 100 % von 137 vergleichbaren Angeboten · Eff. Leasingfaktor 0,35 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Cabrio · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 99 % der erfassten Tage · an 76 Tagen erfasst

Details werden beim Öffnen geladen.

Für Gewerbe
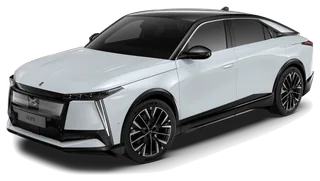
DS Automobiles N°8 FWD Étoile BEV

FRISCHseit 19.11.

DS Automobiles

N°8

DS Automobiles N°8 FWD Étoile BEV

ab 499 € pro Monat

Effektive Rate 531 €/Monat

Deal-Score: 9,5 von 10
Deal-Score

Deal-Score

Top-Deal

9,5von 10

Marktvergleich

bewegt den Score nicht, 97 %

239 Angebote · Leasing · SUV · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,71 · inkl. anteiliger Anzahlung und Überführung

Stand 19.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Elektro
  • Gebraucht · 1.500 km

zuerst erfasst am 19.11.2026

16,5 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 550 km

Alle DS Automobiles N°8-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 19.11.2026
  • Modell-BestwertBestes aktuelles Angebot für N°8
  • Marktvergleichgünstiger als 97 % von 239 vergleichbaren Angeboten · Eff. Leasingfaktor 0,71 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Gebrauchtwagen · ähnliches Alter und ähnliche Laufleistung · Elektro

Details werden beim Öffnen geladen.

Noch nicht das Richtige dabei?

Der Deal-Alarm meldet sich per E‑Mail, sobald für „Leasing ohne Anzahlung“ ein passender Deal neu dazukommt oder im Preis fällt — erst nach Ihrer Bestätigung und jederzeit abbestellbar.

Wir beobachten für Sie:LeasingOhne Anzahlung

Deal-Typ

Mit dem Klick bestätigen Sie, dass wir Ihnen Deal-Alarme per E-Mail senden dürfen. Widerruf jederzeit über den Link in jeder Mail. Datenschutzhinweise

Weiterlesen

Weitere Artikel aus diesem Themenbereich