
Auto-Leasing vergleichen
Alle Leasingangebote auf einer gemeinsamen Rechenbasis: Anzahlung und Überführung sind in die Effektivrate eingerechnet, Laufzeit und Laufleistung stehen an jeder Rate.
Seitenbestand: Auto-Leasing · ohne zusätzliche Suchfilter
- Angebote
- 175.906
- GünstigsteGünstigste Rate
- 62 €/Monat
- Ø Rate
- 451 €/Monat
- Ø FaktorØ Leasingfaktor
- 0,90
Stand: 14.09.2026 · je günstigster Monatsrate
Meistgefragte Modelle im Leasing


Aktuelle Deals
Je Vergleichsgruppe das Angebot, das darin vorn liegt — Karosserieform, Zustand und Antrieb bilden die Gruppe, gemessen wird gegen deren Median.
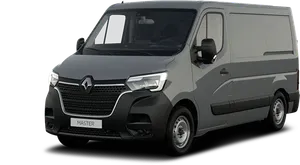
Renault Master E-Tech L3H1 3,5T Z.E.
235 €/Monat280 €/Monat
0,30Leasingfaktor
48 Monate · 10.000 km/Jahr
70,9 % unter dem Median seiner Vergleichsklasse
Anbieter
21 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)
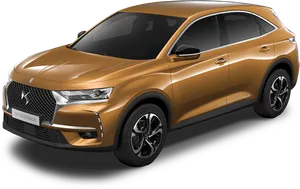
DS Automobiles DS7 Crossback Étoile 130 PS Automatik
169 €/Monat
0,31Leasingfaktor
24 Monate · 10.000 km/Jahr
67,4 % unter dem Median seiner Vergleichsklasse
Anbieter
5,6 l/100 km (komb.)146 g CO₂/km (komb.)CO₂-Klasse:E(komb.)
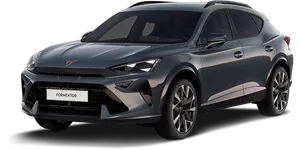
Cupra Formentor VZ Black Edition 2.0 TSI DSG Navi AHK
249 €/Monat
Effektive Rate296 €/Monat0,25Leasingfaktor
30 Monate · 10.000 km/Jahr
66,3 % unter dem Median seiner Vergleichsklasse
Anbieter7,9 l/100 km (komb.)179 g CO₂/km (komb.)CO₂-Klasse:G(komb.)
GWM ORA 03 300 Basis mit Klimaautomatik Keyless Go
149 €/Monat
0,37Leasingfaktor
36 Monate · 5.000 km/Jahr
65,1 % unter dem Median seiner Vergleichsklasse
Anbieter0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 250 km

Volkswagen Tiguan 1.5 eHybrid R-Line Bestellfahrzeug
237 €/Monat
0,40Leasingfaktor
30 Monate · 10.000 km/Jahr
60,4 % unter dem Median seiner Vergleichsklasse
Anbieter
1,6 l/100 km (komb.)36 g CO₂/km (komb.)CO₂-Klasse:B(komb.)Reichweite: 118 km
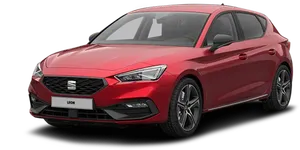
Seat Leon Sportstourer FR 1,5 eTSI DSG/LED/Rear View/
155 €/Monat273 €/Monat
0,36Leasingfaktor
24 Monate · 10.000 km/Jahr
60,4 % unter dem Median seiner Vergleichsklasse
Anbieter5,5 l/100 km (komb.)124 g CO₂/km (komb.)CO₂-Klasse:D(komb.)

Volkswagen Golf 1.5 eTSI Automatik R-Line | Gewerbe | inkl. LRV
106 €/Monat
Effektive Rate156 €/Monat0,27Leasingfaktor
30 Monate · 10.000 km/Jahr
60,2 % unter dem Median seiner Vergleichsklasse
Anbieter
5,2 l/100 km (komb.)118 g CO₂/km (komb.)CO₂-Klasse:D(komb.)
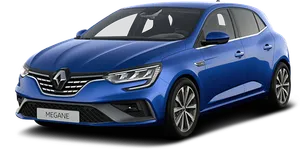
Renault Megane E-TECH 100% ele Techno 220 Comfort Range
198 €/Monat
0,43Leasingfaktor
36 Monate · 10.000 km/Jahr
59,8 % unter dem Median seiner Vergleichsklasse
Anbieter
15,1 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)
Leasing nach Situation
Nach Anzahl der aktuell verfügbaren Angebote sortiert — mit der günstigsten Rate je Bereich.
- Leasing-Anbieter175.906 Angeboteab 62 €/Monat
- Leasing-Deals175.906 Angeboteab 62 €/Monat
- Leasing ohne Anzahlung174.454 Angeboteab 62 €/Monat
- Privatleasing145.358 Angeboteab 63 €/Monat
- Leasing bis 500 Euro124.394 Angeboteab 62 €/Monat
- Gewerbeleasing118.145 Angeboteab 62 €/Monat
- Neuwagen-Leasing112.261 Angeboteab 62 €/Monat
- Benziner-Leasing102.408 Angeboteab 62 €/Monat
- Gebrauchtwagen-Leasing63.645 Angeboteab 95 €/Monat
- Leasing bis 300 Euro57.572 Angeboteab 62 €/Monat
- Diesel-Leasing37.336 Angeboteab 101 €/Monat
- Elektroauto-Leasing22.453 Angeboteab 63 €/Monat
- Leasing bis 200 Euro14.394 Angeboteab 62 €/Monat
- Hybrid-Leasing12.693 Angeboteab 173 €/Monat
- Leasing bis 150 Euro3.351 Angeboteab 62 €/Monat
- Leasing bis 100 Euro117 Angeboteab 62 €/Monat
- LeasingübernahmeDerzeit keine Angebote
Suche nach Fahrzeugtyp
Karosserieform zuerst: nach Anzahl der verfügbaren Leasingangebote sortiert, mit der günstigsten Rate je Typ.
- SUVab 88 €/Monat83.200 Angebote

- Kombiab 127 €/Monat21.721 Angebote
- Kompaktwagenab 106 €/Monat19.875 Angebote
- Kleinwagenab 62 €/Monat17.494 Angebote

- Vanab 93 €/Monat14.352 Angebote

- Limousineab 170 €/Monat9.664 Angebote
- SUV-Coupéab 149 €/Monat9.260 Angebote

- Transporterab 126 €/Monat5.391 Angebote

- Kleinbusab 199 €/Monat3.570 Angebote
- Coupéab 266 €/Monat2.435 Angebote

- Cabrioab 187 €/Monat1.243 Angebote

- Pickupab 339 €/Monat684 Angebote

- Wohnmobilab 199 €/Monat511 Angebote

- Leichtkraftfahrzeugab 63 €/Monat8 Angebote

Alle Marken im Leasing
Alphabetisch, mit der Anzahl aktuell verfügbarer Leasingangebote je Marke — der direkte Weg von der Marke zum Modell.
A6 Marken
- Abarth Leasing45 Angebote
- Alfa Romeo Leasing478 Angebote
- Alpina Leasing8 Angebote
- Alpine Leasing124 Angebote
- Aston Martin Leasing11 Angebote
- Audi Leasing27.266 Angebote
B4 Marken
- BAIC Leasing2 Angebote
- Bentley Leasing4 Angebote
- BMW Leasing21.866 Angebote
- BYD Leasing326 Angebote
C5 Marken
- Cadillac Leasing6 Angebote
- Changan Leasing6 Angebote
- Chevrolet Leasing40 Angebote
- Citroën Leasing5.901 Angebote
- Cupra Leasing8.467 Angebote
D3 Marken
- Dacia Leasing8.271 Angebote
- Dodge Leasing6 Angebote
- DS Automobiles Leasing184 Angebote
F3 Marken
- Ferrari Leasing11 Angebote
- Fiat Leasing1.711 Angebote
- Ford Leasing4.307 Angebote
G4 Marken
- Geely Leasing11 Angebote
- Genesis Leasing30 Angebote
- GMC Leasing2 Angebote
- GWM Leasing29 Angebote
H2 Marken
- Honda Leasing128 Angebote
- Hyundai Leasing6.472 Angebote
I2 Marken
- Ineos Leasing4 Angebote
- IVECO Leasing11 Angebote
J4 Marken
- JAC Motors Leasing2 Angebote
- Jaecoo Leasing125 Angebote
- Jaguar Leasing9 Angebote
- Jeep Leasing921 Angebote
K2 Marken
- KGM Leasing88 Angebote
- Kia Leasing3.833 Angebote
L7 Marken
- Lamborghini Leasing2 Angebote
- Land Rover Leasing652 Angebote
- Leapmotor Leasing314 Angebote
- Lexus Leasing176 Angebote
- Lotus Leasing38 Angebote
- Lucid Leasing15 Angebote
- Lynk & Co Leasing63 Angebote
M10 Marken
- MAN Leasing29 Angebote
- Maserati Leasing66 Angebote
- Maxus Leasing26 Angebote
- Mazda Leasing2.981 Angebote
- McLaren Leasing4 Angebote
- Mercedes-Benz Leasing264 Angebote
- MG Leasing970 Angebote
- MINI Leasing158 Angebote
- Mitsubishi Leasing182 Angebote
- Morelo Leasing5 Angebote
N2 Marken
- NIO Leasing20 Angebote
- Nissan Leasing1.707 Angebote
O2 Marken
- Omoda Leasing25 Angebote
- Opel Leasing8.728 Angebote
P3 Marken
- Peugeot Leasing4.640 Angebote
- Polestar Leasing79 Angebote
- Porsche Leasing774 Angebote
R1 Marke
- Renault Leasing6.984 Angebote
S5 Marken
- Seat Leasing5.176 Angebote
- Skoda Leasing11.158 Angebote
- Smart Leasing79 Angebote
- Subaru Leasing53 Angebote
- Suzuki Leasing741 Angebote
T2 Marken
- Tesla Leasing34 Angebote
- Toyota Leasing3.078 Angebote
V2 Marken
- Volkswagen Leasing34.925 Angebote
- Volvo Leasing1.012 Angebote
X1 Marke
- Xpeng Leasing22 Angebote
Z1 Marke
- Zeekr Leasing9 Angebote
Anbieter und Datenstand
Angebote von 18 Anbietern
- Angebote
- 175.906
- Anbieter
- 18
- Marken
- 74


Das sind die Quellen unserer Angebote — der Vertrag kommt beim jeweiligen Anbieter zustande, nicht bei uns. Wir rechnen alle Raten auf eine gemeinsame Basis um; wie genau, steht in der Methodik. Stand: 14.09.2026.
Leasing im Detail
Beim Auto-Leasing bezahlen Sie nicht das Fahrzeug, sondern seinen Wertverlust über eine vereinbarte Laufzeit. 175.906 Leasingangebote, ab 62 €/Monat, durchschnittlicher Leasingfaktor 0,95. Die folgenden Abschnitte erklären, woraus diese Rate entsteht, welche Beträge daneben einmalig fällig werden und wie Sie zwei Angebote auf eine Zahl bringen, die sich tatsächlich vergleichen lässt.
Stand: 14.09.2026
Wofür Sie beim Auto-Leasing bezahlen
Ein Leasingvertrag ist eine laufzeitgebundene Nutzungsüberlassung. Der Leasinggeber bleibt Eigentümer des Fahrzeugs, Sie werden als Halter eingetragen und zahlen monatlich dafür, es zu fahren. Am Ende der Laufzeit geht das Auto zurück — einen Anspruch darauf, es zu übernehmen, haben Sie nur, wenn der Vertrag ihn ausdrücklich vorsieht.
Daraus folgt die Eigenschaft der Leasingrate, an der Preisintuitionen aus dem Autokauf regelmäßig scheitern: Die Rate finanziert nicht den Kaufpreis, sondern den Wertverlust, den der Anbieter über die Laufzeit erwartet. Rechnerisch ist das die Differenz zwischen Bruttolistenpreis und kalkuliertem Restwert, verteilt auf die Monate, zuzüglich Zins auf das gebundene Kapital und der Marge des ausliefernden Betriebs.
Deshalb sagt der Listenpreis für sich genommen wenig über die Monatsrate. Ein teureres Fahrzeug, dessen Wert langsam fällt, kann monatlich weniger kosten als ein günstigeres, dessen Wert schnell fällt. Und deshalb bewegt jede Vertragsgröße die Rate, die den erwarteten Restwert bewegt: die Laufzeit, die vereinbarte Jahreslaufleistung und der Zustand, in dem das Fahrzeug in den Vertrag geht.
Kilometerleasing und Restwertleasing: wer das Wertrisiko trägt
Zwei Vertragsformen sind im Markt üblich, und sie unterscheiden sich nicht in der Rate, sondern darin, wer haftet, wenn das Fahrzeug am Ende weniger wert ist als gedacht:
- Kilometerleasing. Vereinbart wird eine jährliche Fahrleistung. Am Vertragsende wird der tatsächliche Kilometerstand abgerechnet: Mehrkilometer nach dem im Vertrag genannten Satz, Minderkilometer häufig zu einem niedrigeren Satz erstattet, meist innerhalb eines Toleranzbandes abrechnungsfrei. Was das Fahrzeug am Ende wirklich wert ist, geht Sie nichts an — dieses Risiko trägt der Leasinggeber.
- Restwertleasing. Der Leasinggeber kalkuliert bei Vertragsschluss, was das Fahrzeug am Ende noch wert sein wird, und rechnet die Rate gegen diesen Wert. Erzielt das Auto später weniger, tragen Sie die Differenz. Ein optimistisch angesetzter Restwert macht die Rate niedrig, ohne den Vertrag günstiger zu machen — das Risiko steht nicht in der Rate, sondern in der Abrechnung danach.
Prüfen Sie deshalb zuerst, welche Vertragsform ein Angebot hat, bevor Sie zwei Raten nebeneinanderlegen. Zwei Monatsraten aus verschiedenen Vertragsformen beschreiben verschiedene Produkte — die Form mit dem Restwertrisiko kann die niedrigere Rate ausweisen, ohne der günstigere Vertrag zu sein. Welche Sätze für Mehr- und Minderkilometer gelten und wie groß die Toleranz ist, steht im Leasingvertrag, nicht in der Angebotsbeschreibung.
Was die Höhe der Leasingrate bestimmt
Sechs Größen entscheiden über die Rate, und keine davon ist der Fahrzeugpreis allein:
- Bruttolistenpreis einschließlich Sonderausstattung. Die Bezugsgröße der ganzen Kalkulation. Sonderausstattung erhöht sie, auch wenn sie den Wiederverkaufswert nur teilweise erhöht.
- Erwarteter Restwert. Was der Anbieter dem Fahrzeug am Laufzeitende zutraut. Er hängt an Antrieb, Karosserieform, Modellzyklus und Nachfrage — und er ist der Grund, warum zwei gleich teure Autos verschieden teure Raten haben.
- Laufzeit. Über wie viele Monate der erwartete Wertverlust verteilt wird.
- Jahreslaufleistung. Mehr Kilometer bedeuten mehr Wertverlust und damit eine höhere Rate. Diese Größe ist die einzige, die Sie mit Ihrem eigenen Fahrverhalten kalibrieren können.
- Kundengruppe. Private und gewerbliche Angebote werden getrennt kalkuliert und getrennt ausgewiesen.
- Fahrzeugzustand und Herstellerkonditionen. Neuwagen und Gebrauchtwagen starten von verschiedenen Punkten der Wertverlustkurve, und Hersteller stützen einzelne Modelle in Aktionszeiträumen.
Zur Laufzeit kursiert eine Faustregel: je länger, desto günstiger. Sie beschreibt nur den halben Mechanismus. Richtig ist, dass der Wertverlust im ersten Jahr am steilsten verläuft und eine lange Laufzeit die flacheren Jahre mit einbezieht. Dagegen steht, dass eine Restwertprognose über einen längeren Zeitraum unsicherer wird und der Anbieter diese Unsicherheit einpreist — und dass Herstellerkonditionen an bestimmten Kombinationen aus Laufzeit und Jahreslaufleistung hängen und außerhalb davon wegfallen. Vergleichen Sie Laufzeiten deshalb am konkreten Angebot und nicht nach der Regel.
Die beworbene Leasingrate ist nicht der Preis
Neben der Monatsrate stehen in einem Leasingangebot bis zu zwei Einmalbeträge. Der eine ist die Leasingsonderzahlung, oft Anzahlung genannt: Sie senkt die Rate, ist aber vorgezogenes Geld und kein Rabatt. Der andere heißt Überführung oder Bereitstellung und wird bei der Auslieferung fällig; er verschwindet nicht dadurch, dass die Sonderzahlung null ist.
Vergleichbar werden zwei Angebote erst, wenn beide Beträge auf die Laufzeit umgelegt und auf die Rate geschlagen werden. Das Ergebnis ist die effektive Monatsrate: Sonderzahlung plus Überführung, geteilt durch die Zahl der Monate, plus die ausgewiesene Rate. Diese eine Zahl ist der Betrag, den ein Vertrag Sie monatlich wirklich kostet — und sie kehrt die Rangfolge zweier Angebote regelmäßig um.
Die niedrigste ausgewiesene Rate beginnt bei 62 €/Monat; mit umgelegter Sonderzahlung und Überführung liegt der günstigste Einstieg bei 72 €/Monat. Der Abstand zwischen diesen beiden Zahlen ist genau das, was ein Vergleich über die beworbene Rate unterschlägt. Was eine Sonderzahlung sonst noch am Vertrag ändert, steht unter Leasing ohne Anzahlung.
Wie weit die beiden Zahlen auseinanderliegen können, zeigt die folgende Gegenüberstellung. Die Beträge sind frei gewählt, die Rechnung ist es nicht.
| Position | Angebot A | Angebot B |
|---|---|---|
| Bruttolistenpreis | 40.000 € | 50.000 € |
| Beworbene Monatsrate | 279 € | 220 € |
| Leasingsonderzahlung | 0 € | 3.000 € |
| Überführung | 900 € | 600 € |
| Laufzeit | 36 Monate | 36 Monate |
| Jahreslaufleistung | 10.000 km | 10.000 km |
| Effektive Monatsrate | 304,00 € | 320,00 € |
| Leasingfaktor auf die effektive Rate | 0,76 | 0,64 |
| Gesamtaufwand über die Laufzeit | 10.944 € | 11.520 € |
Der Leasingfaktor — und welche Frage er nicht beantwortet
Im Beispiel oben wirbt Angebot B mit der niedrigeren Monatsrate und kostet über die Laufzeit 576 € mehr. Zugleich hat B den besseren Leasingfaktor. Beides stimmt, und der scheinbare Widerspruch ist der wichtigste Punkt dieser Seite: Effektivrate und Leasingfaktor beantworten zwei verschiedene Fragen.
Der Leasingfaktor ist Monatsrate geteilt durch Bruttolistenpreis, mal hundert. Er sagt, welchen Anteil des Fahrzeugwerts Sie pro Monat zahlen, und macht damit Fahrzeuge aus verschiedenen Preisklassen vergleichbar — er misst, wie viel Auto Sie für Ihr Geld bekommen. Die effektive Monatsrate misst etwas anderes: wie viel Geld Sie ausgeben. Angebot B bietet mehr Fahrzeugwert je Euro und belastet Ihr Konto trotzdem stärker, weil es schlicht das teurere Auto ist.
Damit ein Faktorvergleich überhaupt trägt, müssen drei Rahmenbedingungen übereinstimmen:
- Gleiche Laufzeit und gleiche Jahreslaufleistung. Ein kurzer Vertrag mit knappem Kilometerpaket ist ein anderes Produkt als ein langer mit großzügigem. Zwei Faktoren aus verschiedenen Konstellationen nebeneinanderzulegen führt in die Irre, egal wie sauber gerechnet wurde.
- Gleiche Kundengruppe. Ein Nettofaktor aus einem Gewerbeangebot und ein Bruttofaktor aus einem Privatangebot unterscheiden sich schon um die Umsatzsteuer, bevor der Vergleich beginnt.
- Dieselbe Rate im Zähler. Wird der Faktor auf die beworbene Rate gerechnet, bevorzugt er systematisch Angebote mit hoher Sonderzahlung — deren Rate ist künstlich niedrig, der Nenner bleibt gleich. Auf die effektive Rate gerechnet misst er, was der Vertrag kostet.
Eine feste Schwelle, ab der ein Faktor gut ist, gibt es nicht — der Wert ist eine Verhältniszahl und wird gegen andere Angebote derselben Machart gelesen. Der Durchschnitt über die Leasingangebote liegt bei 0,95, der günstigste erreichte Wert bei 0,27. Die Spanne dazwischen ist der eigentliche Maßstab: Sie sagt Ihnen, wo ein konkretes Angebot im Feld steht, und keine allgemein gültige Zahl kann das leisten.
Privatleasing und Gewerbeleasing sind zwei verschiedene Preise
Gewerbliche Leasingangebote werden in aller Regel netto ausgewiesen, private brutto. Eine Nettorate und eine Bruttorate nebeneinanderzulegen vergleicht eine Zahl ohne Umsatzsteuer mit einer, die sie enthält — ein Fehler, der still bleibt, weil beide Zahlen gleich aussehen und gleich beschriftet sind.
Der Unterschied endet nicht bei der Steuer. Hersteller kalkulieren ihre Programme je Kundengruppe getrennt, und dieselbe Motorisierung kann in beiden Gruppen zu unterschiedlichen Konditionen angeboten werden. Vergleichen Sie deshalb ausschließlich innerhalb Ihrer eigenen Gruppe. Die Angebote für Privatkundinnen und Privatkunden stehen unter Privatleasing, die gewerblichen samt der steuerlichen Seite unter Gewerbeleasing.
Neuwagen oder Gebrauchtwagen leasen
Weil die Rate den erwarteten Wertverlust verteilt, entscheidet der Startpunkt auf der Wertverlustkurve mit. Ein junger Gebrauchter hat den steilsten Abschnitt bereits hinter sich: Der Ausgangswert ist niedriger, und der weitere Verlauf ist flacher. Das schlägt in beide Richtungen auf die Kalkulation durch und ist der Grund, warum Gebrauchtwagenleasing überhaupt existiert.
Dagegen stehen drei Nachteile, die keine Rate ausgleicht: Die Konfiguration ist fest — Sie nehmen Ausstattung, Farbe und Motorisierung so, wie das Fahrzeug gebaut wurde. Von der Herstellergarantie ist ein Teil der Laufzeit bereits verstrichen. Und die Vorgeschichte des Fahrzeugs kennen Sie nur so weit, wie sie dokumentiert ist. Dafür steht ein Gebrauchter meist schnell bereit, während ein bestelltes Neufahrzeug eine Lieferzeit hat. Beide Wege im Einzelnen: Neuwagen-Leasing und Gebrauchtwagen-Leasing.
Was beim Auto-Leasing neben der Rate anfällt
Die Leasingrate ist der größte, aber nicht der einzige Posten. Die übrigen fallen in drei Gruppen: einmalig zu Vertragsbeginn, laufend während der Nutzung, und am Ende bei der Abrechnung. Wer nur die Rate gegen ein Budget hält, plant die letzten beiden Gruppen nicht ein.
Ein Posten verdient dabei besondere Aufmerksamkeit, weil er im Angebot nicht auftaucht und erst im Schadensfall sichtbar wird: Leasingverträge verlangen in aller Regel eine Vollkaskoversicherung, üblicherweise mit GAP-Deckung. Bei Totalschaden oder Diebstahl ersetzt die Kaskoversicherung den Wiederbeschaffungswert des Fahrzeugs, der Leasingvertrag fordert aber den vertraglich vereinbarten Ablösewert. Die GAP-Deckung schließt genau diese Lücke; ohne sie zahlen Sie die Differenz für ein Auto, das Sie nicht mehr haben.
Ein Service- oder Wartungspaket verschiebt einzelne Zeilen der folgenden Aufstellung in die Monatsrate — die Rate steigt, die Planbarkeit auch. Wo ein Angebot praktisch alle laufenden Posten bündelt, nähert es sich der Rechenweise eines Auto-Abos an, dessen Rate Versicherung, Steuer und Wartung von vornherein enthält. Achten Sie deshalb darauf, welche Zeilen ein Angebot einschließt, bevor Sie zwei Raten nebeneinanderstellen: Sonst vergleichen Sie zwei verschieden große Leistungspakete.
| Kostenposten | Wann er anfällt | Wer ihn trägt |
|---|---|---|
| Leasingsonderzahlung | einmalig bei Vertragsbeginn, sofern vereinbart | Leasingnehmer |
| Überführung oder Bereitstellung | einmalig bei der Auslieferung | Leasingnehmer |
| Zulassung | einmalig bei der Anmeldung | Leasingnehmer |
| Monatliche Leasingrate | über die gesamte Laufzeit | Leasingnehmer |
| Kfz-Haftpflicht und Vollkasko, meist mit GAP-Deckung | laufend | Leasingnehmer |
| Kfz-Steuer | laufend | Leasingnehmer, da als Halter eingetragen |
| Kraftstoff oder Ladestrom | laufend | Leasingnehmer |
| Wartung und Inspektion nach Herstellervorgabe | nach Intervall | Leasingnehmer, sofern kein Servicepaket vereinbart ist |
| Verschleißteile, Reifen, Räderwechsel | nach Bedarf | Leasingnehmer, sofern kein Servicepaket vereinbart ist |
| Reparaturen außerhalb von Garantie und Gewährleistung | nach Bedarf | Leasingnehmer |
| Mehr- oder Minderkilometer | bei Vertragsende | Abrechnung nach den im Vertrag genannten Sätzen |
| Schäden über normale Gebrauchsspuren hinaus | bei der Rückgabe | Leasingnehmer |
| Wertverlust des Fahrzeugs | bei Vertragsende | Leasinggeber beim Kilometerleasing, Leasingnehmer beim Restwertleasing |
Warum zwei ähnliche Autos im Leasing verschieden viel kosten
Dass dasselbe Modell bei verschiedenen Anbietern verschieden viel kostet, hat vier Gründe, und keiner davon ist Zufall. Der erste sind die Herstellerkonditionen: Sie gelten für bestimmte Modelle und Motorisierungen, sind an Kombinationen aus Laufzeit und Jahreslaufleistung gebunden und laufen in Aktionszeiträumen. Ein Angebot, das gestern noch außergewöhnlich war, ist es nach dem Programmwechsel nicht mehr — und umgekehrt.
Der zweite ist die Restwerterwartung. Sie unterscheidet sich nach Antrieb, nach Karosserieform und nach Modellzyklus, und sie ist der Hebel, der die Rate am stärksten bewegt. Wie sich das bei einem Elektrofahrzeug auswirkt, steht unter Elektroauto-Leasing; nach Karosserieform sortiert findet sich die Auswahl unter Leasing nach Fahrzeugtyp.
Der dritte Grund ist die Ausstattung: Derselbe Modellname steht für sehr verschiedene Fahrzeuge, und der Bruttolistenpreis — also der Nenner jedes Faktorvergleichs — wandert mit der Optionsliste. Der vierte ist schlicht die Kalkulation des ausliefernden Betriebs. Zusammengenommen heißt das: Der Einstieg über die Marke engt das Feld sinnvoll ein, entscheidet den Preis aber nicht — das tun Modell, Motorisierung und Konditionen. Welche Angebote in ihrer jeweiligen Vergleichsklasse vorn liegen, steht unter Leasing-Deals.
Am Ende der Leasinglaufzeit: Rückgabe und Abrechnung
Ein Leasingfahrzeug geht im vertragsgemäßen Zustand zurück. Normale Gebrauchsspuren sind eingepreist, darüber hinausgehende Schäden werden bewertet und in Rechnung gestellt; wo genau diese Grenze verläuft, steht in den Rückgabebedingungen des Vertrags und nicht in der Angebotsbeschreibung. Zusätzlich wird der Kilometerstand gegen die vereinbarte Fahrleistung abgerechnet.
Bei der Übergabe werden Zustand und Kilometerstand protokolliert. Eine eigene Dokumentation unmittelbar davor — Fotos rundum, bei Tageslicht, dazu die Innenräume — ist die einzige Absicherung, die Sie gegen eine strittige Bewertung in der Hand haben. Planen Sie außerdem Zeit für eine Vorabprüfung ein: Kleinere Schäden lassen sich vor der Rückgabe fast immer günstiger beheben als über die Schadensabrechnung.
Vorzeitig aussteigen können Sie aus einem Leasingvertrag nicht einseitig. Der geordnete Weg ist, dass ein Dritter den laufenden Vertrag mit Zustimmung des Leasinggebers übernimmt — mit der Restlaufzeit und den Restkilometern, die noch offen sind. Wie das abläuft und worauf der Übernehmende achtet, steht unter Leasingübernahme.
Häufige Fragen zum Auto-Leasing
Was ist Auto-Leasing?
Eine laufzeitgebundene Nutzungsüberlassung: Der Leasinggeber bleibt Eigentümer des Fahrzeugs, Sie werden als Halter eingetragen und zahlen monatlich für die Nutzung. Am Ende der vereinbarten Laufzeit geht das Auto zurück.
Wofür zahle ich die Leasingrate eigentlich?
Nicht für den Kaufpreis, sondern für den Wertverlust, den der Anbieter über die Laufzeit erwartet — Bruttolistenpreis minus kalkulierter Restwert, verteilt auf die Monate, plus Zins und Marge. Deshalb kann ein teureres Fahrzeug mit stabilem Restwert monatlich günstiger sein als ein billigeres mit schnellem Wertverfall.
Was ist die effektive Monatsrate?
Die beworbene Rate zuzüglich aller Einmalbeträge, auf die Laufzeit umgelegt: Leasingsonderzahlung plus Überführung, geteilt durch die Zahl der Monate, plus die ausgewiesene Rate. Sie ist die einzige Zahl, die zwei Angebote mit unterschiedlicher Anzahlung vergleichbar macht.
Wie berechne ich den Leasingfaktor?
Monatsrate geteilt durch Bruttolistenpreis, mal hundert. Aussagekräftig ist der Wert nur bei gleicher Laufzeit, gleicher Jahreslaufleistung und gleicher Kundengruppe — und am ehrlichsten, wenn Sie die effektive Rate einsetzen statt der beworbenen.
Ab welchem Leasingfaktor ist ein Angebot gut?
Eine marktweit gültige Schwelle gibt es nicht. Der Faktor ist eine Verhältniszahl und wird gegen andere Angebote derselben Machart gelesen — gleiche Laufzeit, gleiche Laufleistung, gleiche Kundengruppe —, nicht gegen einen festen Wert.
Ist das Angebot mit dem besseren Leasingfaktor immer das günstigere?
Nein — und die Verwechslung ist naheliegend. Der Faktor misst, wie viel Fahrzeugwert Sie je Euro Rate bekommen; Ihre Monatskosten misst die effektive Rate. Ein teureres Auto kann gleichzeitig den besseren Faktor und die höheren Monatskosten haben.
Kilometerleasing oder Restwertleasing — was ist der Unterschied?
Beim Kilometerleasing vereinbaren Sie eine Fahrleistung und rechnen am Ende Kilometer ab; was das Fahrzeug dann wert ist, ist Sache des Leasinggebers. Beim Restwertleasing wird ein Restwert kalkuliert, und erzielt das Auto weniger, zahlen Sie die Differenz.
Was passiert, wenn ich mehr Kilometer fahre als vereinbart?
Mehrkilometer werden nach dem im Vertrag genannten Satz abgerechnet, Minderkilometer häufig zu einem niedrigeren Satz erstattet, und viele Verträge enthalten ein abrechnungsfreies Toleranzband. Die Sätze und die Toleranz stehen im Leasingvertrag, nicht in der Angebotsbeschreibung — wählen Sie die Laufleistung deshalb realistisch.
Senkt eine Anzahlung die Kosten?
Sie senkt die Monatsrate, nicht den Gesamtaufwand. Die Leasingsonderzahlung ist vorgezogenes Geld; auf die Laufzeit umgelegt taucht sie in der effektiven Rate vollständig wieder auf. Ihr Nutzen ist die niedrigere laufende Belastung, nicht ein Preisvorteil.
Kann ich private und gewerbliche Leasingraten vergleichen?
Nein. Gewerbliche Angebote werden in aller Regel netto ausgewiesen, private brutto — der Vergleich scheitert schon an der Umsatzsteuer. Dazu kommt, dass Hersteller ihre Programme je Kundengruppe getrennt kalkulieren, sodass sich auch die Konditionen selbst unterscheiden.
Wird eine längere Laufzeit die Rate immer senken?
Nicht zwingend. Eine längere Laufzeit verteilt den Wertverlust auf mehr Monate und bezieht die flacheren Jahre ein — dagegen steht, dass die Restwertprognose unsicherer wird und Herstellerkonditionen an bestimmten Kombinationen aus Laufzeit und Laufleistung hängen. Vergleichen Sie Laufzeiten am konkreten Angebot.
Welche Versicherung brauche ich für ein Leasingfahrzeug?
Leasingverträge verlangen in aller Regel eine Vollkaskoversicherung, üblicherweise mit GAP-Deckung. Die schließt bei Totalschaden oder Diebstahl die Lücke zwischen dem Wiederbeschaffungswert, den die Kaskoversicherung ersetzt, und dem Ablösewert, den der Leasingvertrag fordert.
Sind Wartung, Reifen und Verschleiß in der Leasingrate enthalten?
Nur wenn ein Service- oder Wartungspaket ausdrücklich vereinbart ist. Ohne ein solches Paket tragen Sie Wartung und Inspektion nach Herstellervorgabe, Verschleißteile, Reifen samt Räderwechsel sowie Reparaturen außerhalb von Garantie und Gewährleistung.
Kann ich das Leasingfahrzeug am Ende kaufen?
Nur wenn der Vertrag ein Übernahmerecht vorsieht. Ein Anspruch darauf entsteht nicht automatisch — im Regelfall geht das Fahrzeug zurück. Ebenso wenig können Sie einen Leasingvertrag einseitig vorzeitig beenden; dafür braucht es einen Übernehmenden und die Zustimmung des Leasinggebers.
Erst rechnen, dann vergleichen
Kundengruppe, Laufzeit und Jahreslaufleistung festlegen, dann Sonderzahlung und Überführung auf die Laufzeit umlegen — die Zahl, die dabei herauskommt, entscheidet zwischen zwei Angeboten. Der Leasingfaktor beantwortet daneben die zweite Frage: wie viel Fahrzeugwert Sie je Euro Rate bekommen.