Zum Inhalt springen
Preiswert Leasen
Kosten und Recht

Leasingratenversicherung: Was sie leistet und was nicht

Eine Leasingratenversicherung — auch Ratenschutzversicherung genannt — ist eine optionale Zusatzversicherung zum Leasingvertrag. Tritt ein versichertes Ereignis ein, etwa unverschuldete Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod, übernimmt sie die monatliche Leasingrate für einen im Tarif festgelegten Zeitraum. Der Leasingvertrag selbst läuft dabei unverändert weiter: Die Versicherung ersetzt nicht Ihre Zahlungspflicht, sie zahlt an Ihrer Stelle.

Lesezeit: 5 Min.

VonPreiswert Leasen Redaktion (mit KI erstellt)

Veröffentlicht am
Zuletzt aktualisiert

Wie jede Versicherung deckt sie klar umrissene Ereignisse ab und lässt andere ausdrücklich außen vor. Dieser Artikel zeigt beide Seiten: was eine Leasingratenversicherung üblicherweise leistet, was in vielen Tarifen typischerweise ausgeschlossen oder eingeschränkt ist, und wann sie neben einer bereits bestehenden Absicherung überhaupt noch etwas beiträgt.

Wie eine Leasingratenversicherung funktioniert

Die LRV wird als Zusatzbaustein zum Leasingvertrag abgeschlossen, meist über den Leasinganbieter oder einen Partnerversicherer, und deckt in der Grundform drei Risikoarten ab: unverschuldete Arbeitslosigkeit, Arbeitsunfähigkeit durch Krankheit oder Unfall, und den Todesfall. Manche Tarife bieten zusätzlich einen Baustein für weitere laufende Mobilitätskosten, etwa die Kfz-Versicherung, Wartung oder Kraftstoff — das ist eine Erweiterung über die reine Rate hinaus und nicht in jedem Tarif enthalten.

Ob eine LRV bereits im Leasingangebot inkludiert ist oder separat hinzugebucht werden muss, ist von Anbieter zu Anbieter unterschiedlich. In beiden Fällen gilt: Ein Blick in die Versicherungsbedingungen lohnt sich, bevor Sie sich auf den Schutz verlassen — die Details entscheiden, ob im Ernstfall tatsächlich gezahlt wird.

Übliche Leistungsbausteine einer Leasingratenversicherung und häufige Einschränkungen. Die genaue Ausprägung ist tarif- und anbieterabhängig — maßgeblich sind immer die Versicherungsbedingungen im Einzelfall.
EreignisÜblich abgedecktHäufige Einschränkung
Unverschuldete ArbeitslosigkeitÜbernahme der Rate für einen im Tarif festgelegten Zeitraum nach Ablauf der WartezeitBefristete Arbeitsverträge, Probezeit und Eigenkündigung sind häufig ausgeschlossen
Arbeitsunfähigkeit durch Krankheit oder UnfallÜbernahme der Rate ab einer im Tarif festgelegten Karenzzeit nach Beginn der ArbeitsunfähigkeitVorerkrankungen sind typischerweise ausgeschlossen; Umfang unterscheidet sich je nach Beschäftigungsstatus
Schwere Erkrankung (Zusatzbaustein für nicht sozialversicherungspflichtig Beschäftigte)Einmalzahlung bei im Tarif definierten DiagnosenNur als eigener Baustein für Selbstständige, Beamtinnen/Beamte, Berufs- und Zeitsoldaten — nicht automatisch enthalten
TodesfallAblösung der noch ausstehenden Leasingraten in einer SummeBei Restwertleasing üblicherweise nicht der vertragliche Restwert selbst

Wartezeit, Karenzzeit und Ausschlüsse: was oft übersehen wird

Zwei Fristen werden beim Lesen der Bedingungen häufig verwechselt. Die Wartezeit läuft ab Vertragsabschluss der Versicherung und muss verstrichen sein, bevor überhaupt ein Leistungsfall eintreten kann — ein Ereignis innerhalb der Wartezeit ist in aller Regel nicht versichert. Die Karenzzeit setzt danach an: Sie ist die Zeitspanne zwischen dem Eintritt des Ereignisses selbst — etwa dem ersten Tag der Arbeitslosigkeit oder Krankschreibung — und dem Beginn der Zahlungen. Beide Fristen sind tarifabhängig und stehen in den Versicherungsbedingungen, nicht im Leasingvertrag.

Bei den Ausschlüssen lohnt besonders ein genauer Blick auf die eigene Beschäftigungssituation. Befristete Arbeitsverträge sind bei vielen Arbeitslosigkeits-Bausteinen ausgeschlossen oder nur eingeschränkt versicherbar, ebenso die Probezeit und eine Eigenkündigung. Selbstständige sind aus demselben Baustein häufig komplett ausgenommen, weil „unverschuldete Arbeitslosigkeit“ im rechtlichen Sinne auf ein Angestelltenverhältnis zugeschnitten ist — für sie greifen allenfalls die separaten Bausteine für Krankheit oder schwere Erkrankung, sofern der Tarif diese für Selbstständige überhaupt vorsieht. Dazu kommen praktisch in jedem Tarif ein Mindest- und Höchsteintrittsalter sowie eine Obergrenze für den versicherbaren Leasingwert.

Eine Besonderheit betrifft den Todesfall bei Restwertleasing: Während die Versicherung die zum Todeszeitpunkt noch offenen Raten in der Regel ausgleicht, deckt sie meist nicht die vertraglich vereinbarte Restwertzahlung am Vertragsende ab. Wer einen Restwertleasingvertrag mit einer LRV kombiniert, sollte diesen Punkt gezielt in den Bedingungen nachlesen, statt ihn stillschweigend als mitversichert vorauszusetzen.

Wann sie sinnvoll sein kann — und wann bestehende Absicherung reicht

Wer bereits über eine Berufsunfähigkeitsversicherung verfügt, ist gegen den Fall der dauerhaften Erwerbsunfähigkeit meist deutlich breiter abgesichert als über eine LRV: Eine BU-Rente ersetzt einen Teil des gesamten Einkommens, nicht nur die Leasingrate, und läuft unabhängig davon weiter, ob und wie lange Sie das Fahrzeug noch leasen. Auch ausreichende Rücklagen — ein Finanzpolster, das mehrere Monatsraten abdeckt — leisten strukturell dasselbe wie die LRV im Arbeitslosigkeitsfall, nur ohne Wartezeit, Karenzzeit und Ausschlussliste. In beiden Fällen ist der zusätzliche Nutzen einer LRV gering, weil sie ausschließlich die Leasingrate abdeckt und alle übrigen Ausgaben unberührt lässt.

Ohne eine solche Absicherung und ohne nennenswerte Rücklagen kann eine LRV dagegen eine sinnvolle Ergänzung sein — insbesondere, wenn die Leasingrate ein spürbarer Teil des monatlichen Budgets ist und ein Ausfall schwer aufzufangen wäre. Wichtig ist dabei, die eigene Beschäftigungssituation realistisch gegen die Ausschlüsse zu halten: Gerade befristet Beschäftigte oder Selbstständige, die sich am ehesten zusätzlich absichern möchten, sind bei manchen Tarifen genau die Gruppe, die vom Arbeitslosigkeits-Baustein ausgeschlossen ist. Die Entscheidung lohnt sich deshalb erst nach einem Blick in die konkreten Bedingungen, nicht davor.

Bedingungen vor Abschluss prüfen

Vor der Unterschrift lohnt sich ein systematischer Blick auf folgende Punkte in den Versicherungsbedingungen:

  1. Wartezeit und Karenzzeit. Ab wann greift der Schutz überhaupt, und wie lange dauert es nach Eintritt des Ereignisses, bis tatsächlich gezahlt wird?
  2. Ausschlussgründe. Sind befristete Arbeitsverträge, Probezeit, Eigenkündigung oder eine selbstständige Tätigkeit vom jeweiligen Baustein ausgenommen?
  3. Eintrittsalter und Höchstversicherungsdauer. Passt Ihr Alter zur zulässigen Spanne, und wie lange läuft der Schutz maximal — insbesondere im Verhältnis zur Laufzeit des Leasingvertrags?
  4. Regelung im Todesfall bei Restwertleasing. Werden nur die offenen Raten ausgeglichen oder auch der vertragliche Restwert?
  5. Kündbarkeit der Zusatzversicherung. Lässt sich die LRV unabhängig vom Leasingvertrag kündigen, etwa wenn sich Ihre Absicherung anderweitig ändert?

Abgrenzung zur GAP-Versicherung

Leasingratenversicherung und GAP-Versicherung werden gelegentlich verwechselt, decken aber unterschiedliche Risiken ab. Die LRV betrifft Ihre Fähigkeit, die Rate zu zahlen — bei Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod. Die GAP-Versicherung greift dagegen bei Totalschaden oder Diebstahl des Fahrzeugs und schließt die Lücke zwischen der Auszahlung der Vollkasko und der Ablösesumme, die dem Leasinggeber laut Vertrag noch geschuldet wird — ein Fahrzeugwert-Risiko, kein Einkommensrisiko. Die Mechanik der GAP-Deckung erklärt unser Artikel Kfz-Versicherungsvergleich beim Leasing im Detail. Beide Zusatzversicherungen sind unabhängig voneinander sinnvoll zu prüfen — die eine ersetzt die andere nicht.

Häufige Fragen zur Leasingratenversicherung

Ist eine Leasingratenversicherung Pflicht?

Nein. Sie ist eine optionale Zusatzversicherung. Manche Leasingangebote führen sie als Inklusivleistung, in den meisten Fällen muss sie aber separat gewählt und bezahlt werden. Ob und in welchem Umfang sie angeboten wird, entscheidet der jeweilige Leasinganbieter.

Lohnt sich eine Leasingratenversicherung, wenn ich schon eine Berufsunfähigkeitsversicherung habe?

In den meisten Fällen bringt sie dann wenig zusätzlichen Nutzen. Eine BU-Versicherung ersetzt einen Teil des gesamten Einkommens und läuft unabhängig vom Leasingvertrag weiter, während die LRV ausschließlich die Leasingrate abdeckt. Prüfen Sie im Zweifel, ob Ihre bestehende Absicherung den Fall der Arbeitsunfähigkeit bereits in einem Umfang abdeckt, der die Rate mit einschließt.

Zahlt die Leasingratenversicherung auch bei einem befristeten Arbeitsvertrag?

Häufig nicht, oder nur eingeschränkt — viele Tarife schließen befristete Arbeitsverträge, die Probezeit und eine Eigenkündigung vom Arbeitslosigkeits-Baustein aus. Das steht in den Versicherungsbedingungen des jeweiligen Tarifs und sollte vor Abschluss geprüft werden, insbesondere wenn genau dieses Risiko der Anlass für die Absicherung ist.

Sind Selbstständige über eine Leasingratenversicherung abgesichert?

Beim Baustein für unverschuldete Arbeitslosigkeit in der Regel nicht, weil dieser auf ein Angestelltenverhältnis zugeschnitten ist. Manche Tarife bieten Selbstständigen stattdessen einen eigenen Baustein für schwere Erkrankung an. Ob und in welchem Umfang das der Fall ist, unterscheidet sich stark zwischen Anbietern — hier lohnt eine gezielte Nachfrage.

Wann muss ich eine Leasingratenversicherung spätestens abschließen?

Üblich ist ein Abschluss bis zur Auslieferung des Leasingfahrzeugs, teils auch danach, solange der Vertrag noch läuft. Der Versicherungsschutz beginnt in der Regel erst nach Ablauf der Wartezeit — ein nachträglicher Abschluss verschiebt diese Frist entsprechend nach hinten. Den genauen Stichtag nennt der jeweilige Anbieter.

Weiterführende Themen

Passend zum Thema

Aktuelle Deals im Leasing

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
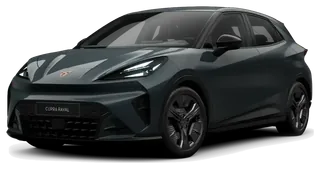
Cupra Raval VZ Edition Extreme 52 kWh NAVI Panorama Se

FRISCHseit 05.11.

Cupra

Raval

Cupra Raval VZ Edition Extreme 52 kWh NAVI Panorama Se

ab 398 € pro Monat

Effektive Rate 435 €/Monat

Deal-Score: 8,3 von 10
Deal-Score

Deal-Score

Guter Deal

8,3von 10

Marktvergleich

hebt den Score, 91 %

87 Angebote · Leasing · Kleinwagen · Gebrauchtwagen · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 81 %

an 45 Tagen erfasst · 48 Monate · 10.000 km/Jahr · Rate 435 € · üblicher Tagespreis für Cupra Raval 469 €

Eff. Leasingfaktor 0,93 · inkl. anteiliger Anzahlung und Überführung

Stand 05.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Elektro
  • Gebraucht · 20.000 km

zuerst erfasst am 05.11.2026

16,2 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 440 km

Alle Cupra Raval-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 05.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Raval
  • Marktvergleichgünstiger als 91 % von 87 vergleichbaren Angeboten · Eff. Leasingfaktor 0,93 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Gebrauchtwagen · Elektro
  • Preisverlauf der Vergleichsgruppegünstiger als an 81 % der erfassten Tage · an 45 Tagen erfasst

Details werden beim Öffnen geladen.

Für Vielfahrer
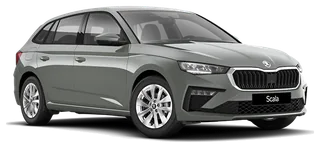
Skoda Scala 1.5 TSI DSG TOUR*MATRIX*KAMERA*SHZ*NAVI*KLIMA*VIRTUAL

FRISCHseit 05.11.

Skoda

Scala

Skoda Scala 1.5 TSI DSG TOUR*MATRIX*KAMERA*SHZ*NAVI*KLIMA*VIRTUAL

ab 201 € pro Monat

Deal-Score: 8,8 von 10
Deal-Score

Deal-Score

Guter Deal

8,8von 10

Marktvergleich

senkt den Score, 91 %

1.379 Angebote · Leasing · Kompaktwagen · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

hebt den Score, 97 %

an 15 Tagen erfasst · 24 Monate · 10.000 km/Jahr · Rate 201 € · üblicher Tagespreis für Skoda Scala 231 €

Eff. Leasingfaktor 0,53 · inkl. anteiliger Anzahlung und Überführung

Stand 05.11.2026Wie wir rechnen
  • 24 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 27.100 km

Als Vielfahrer: 20.000 km/Jahr · 24 Monate · 242 €/Monat

zuerst erfasst am 05.11.2026

5,5–5,7 l/100 km (komb., Hersteller)123–129 g CO₂/km (komb., Hersteller)

Alle Skoda Scala-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 05.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Scala
  • Marktvergleichgünstiger als 91 % von 1.379 vergleichbaren Angeboten · Eff. Leasingfaktor 0,53 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kompaktwagen · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 97 % der erfassten Tage · an 15 Tagen erfasst

Details werden beim Öffnen geladen.

Kurze Laufzeit
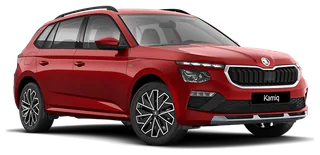
Skoda Kamiq 1.0 TSI DSG TOUR*MATRIX*AHK*KAMERA*SHZ*NAVI*KLIMA*VIRTUAL

FRISCHseit 05.11.

Skoda

Kamiq

Skoda Kamiq 1.0 TSI DSG TOUR*MATRIX*AHK*KAMERA*SHZ*NAVI*KLIMA*VIRTUAL

ab 196 € pro Monat

Deal-Score: 8,4 von 10
Deal-Score

Deal-Score

Guter Deal

8,4von 10

Marktvergleich

hebt den Score, 94 %

3.275 Angebote · Leasing · SUV · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 79 %

an 45 Tagen erfasst · 24 Monate · 10.000 km/Jahr · Rate 196 € · üblicher Tagespreis für Skoda Kamiq 214 €

Eff. Leasingfaktor 0,51 · inkl. anteiliger Anzahlung und Überführung

Stand 05.11.2026Wie wir rechnen
  • 24 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 21.100 km

Bei kurzer Laufzeit: 15.000 km/Jahr · 24 Monate · 218 €/Monat

zuerst erfasst am 05.11.2026

5,6 l/100 km (komb.)127 g CO₂/km (komb.)CO₂-Klasse:D(komb.)

Alle Skoda Kamiq-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 05.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Kamiq
  • Marktvergleichgünstiger als 94 % von 3.275 vergleichbaren Angeboten · Eff. Leasingfaktor 0,51 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 79 % der erfassten Tage · an 45 Tagen erfasst

Details werden beim Öffnen geladen.

Top-Deal
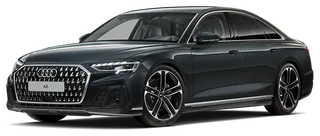
Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

−54,2 %Leasingfaktor unter Klassen‑Ø

Audi

A8

Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

ab 593 € pro Monat

Deal-Score: 9,6 von 10
Deal-Score

Deal-Score

Top-Deal

9,6von 10

Marktvergleich

hebt den Score, 100 %

201 Angebote · Leasing · Limousine · Gebrauchtwagen · Hybrid · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 94 %

an 34 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 593 € · üblicher Tagespreis für Audi A8 829 €

Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung

Stand 05.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Hybrid
  • Gebraucht · 36.000 km
Klassen-Ø0,83
Dieser Deal0,38

Eff. Leasingfaktor · Leasing · Limousine · Gebrauchtwagen · Hybrid · 486 Angebote

Reichweite: 60 km

Alle Audi A8-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil54,2 % unter dem Klassen-Median · Eff. Leasingfaktor 0,38 vs. Median 0,83 · Leasing · Limousine · Gebrauchtwagen · Hybrid · 486 Angebote
  • Marktvergleichgünstiger als 100 % von 201 vergleichbaren Angeboten · Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Limousine · Gebrauchtwagen · Hybrid
  • Preisverlauf der Vergleichsgruppegünstiger als an 94 % der erfassten Tage · an 34 Tagen erfasst

Details werden beim Öffnen geladen.

Noch nicht das Richtige dabei?

Der Deal-Alarm meldet sich per E‑Mail, sobald ein passender Leasing-Deal neu dazukommt oder im Preis fällt — erst nach Ihrer Bestätigung und jederzeit abbestellbar.

Wir beobachten für Sie:Leasing

Deal-Typ

Mit dem Klick bestätigen Sie, dass wir Ihnen Deal-Alarme per E-Mail senden dürfen. Widerruf jederzeit über den Link in jeder Mail. Datenschutzhinweise

Weiterlesen

Weitere Artikel aus diesem Themenbereich