Zum Inhalt springen
Preiswert Leasen

Auto-Leasing vergleichen

Leasingangebote nach Rate, Laufzeit und Kilometerpaket vergleichen. Die Effektivrate enthält Anzahlung und Überführung.

Angebote
164.068
Günstigste
46 €/Monat
Ø Rate
472 €/Monat
Eff. Faktor ab
0,30

Stand: 06.11.2026 · je günstigster Monatsrate

Alle Marken
Alle Modelle

Zuletzt gesucht

Die Effektivrate enthält Anzahlung und Überführung.

Meistgefragte Modelle im Leasing

Aktuelle Deals

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
Volkswagen Tiguan R 2.0TSI DSG Navi Matrix ACC Carplay AHK

FRISCHseit 06.11.

Volkswagen

Tiguan

Volkswagen Tiguan R 2.0TSI DSG Navi Matrix ACC Carplay AHK

ab 264 € pro Monat

Effektive Rate 292 €/Monat

Deal-Score: 9,9 von 10
Deal-Score

Deal-Score

Top-Deal

9,9von 10

Marktvergleich

bewegt den Score nicht, 100 %

4.843 Angebote · Leasing · SUV · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 99 %

an 74 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 292 € · üblicher Tagespreis für Volkswagen Tiguan 357 €

Eff. Leasingfaktor 0,35 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 36.570 km

zuerst erfasst am 06.11.2026

9,5 l/100 km (komb., Hersteller)214 g CO₂/km (komb., Hersteller)

Alle Volkswagen Tiguan-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 06.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Tiguan
  • Marktvergleichgünstiger als 100 % von 4.843 vergleichbaren Angeboten · Eff. Leasingfaktor 0,35 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 99 % der erfassten Tage · an 74 Tagen erfasst

Details werden beim Öffnen geladen.
Für Vielfahrer
Cupra Born 150 58kWh PDC SHZ KAMERA NAVI ACC HUD LED

FRISCHseit 05.11.

Cupra

Born

Cupra Born 150 58kWh PDC SHZ KAMERA NAVI ACC HUD LED

ab 279 € pro Monat

Effektive Rate 294 €/Monat

Deal-Score: 9,9 von 10
Deal-Score

Deal-Score

Top-Deal

9,9von 10

Marktvergleich

bewegt den Score nicht, 100 %

1.004 Angebote · Leasing · Kompaktwagen · Gebrauchtwagen · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

bewegt den Score nicht, 100 %

an 69 Tagen erfasst · 48 Monate · 10.000 km/Jahr · Rate 294 € · üblicher Tagespreis für Cupra Born 360 €

Eff. Leasingfaktor 0,63 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Elektro
  • Gebraucht · 23.050 km

Als Vielfahrer: 20.000 km/Jahr · 48 Monate · 339 €/Monat

zuerst erfasst am 05.11.2026

0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 425 km

Alle Cupra Born-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 05.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Born
  • Marktvergleichgünstiger als 100 % von 1.004 vergleichbaren Angeboten · Eff. Leasingfaktor 0,63 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kompaktwagen · Gebrauchtwagen · Elektro
  • Preisverlauf der Vergleichsgruppegünstiger als an 100 % der erfassten Tage · an 69 Tagen erfasst

Details werden beim Öffnen geladen.
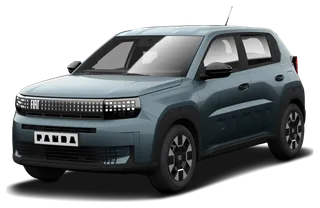
Kurze Laufzeit
Fiat Grande Panda LA PRIMA 1.2l T3 Benziner

NEUseit 05.11.

Fiat

Grande Panda

Fiat Grande Panda LA PRIMA 1.2l T3 Benziner

ab 109 € pro Monat

Effektive Rate 180 €/Monat

Deal-Score: 9,9 von 10
Deal-Score

Deal-Score

Top-Deal

9,9von 10

Marktvergleich

senkt den Score, 99 %

2.356 Angebote · Leasing · Kleinwagen · Neuwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Neuwagen

bewegt den Score nicht, 100 %

an 14 Tagen erfasst · 24 Monate · 5.000 km/Jahr · Rate 180 € · üblicher Tagespreis für Fiat Grande Panda 215 €

Eff. Leasingfaktor 0,73 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 24 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Benzin

Bei kurzer Laufzeit: 5.000 km/Jahr · 24 Monate · 109 €/Monat

zuerst erfasst am 05.11.2026

5,7 l/100 km (komb.)131 g CO₂/km (komb.)CO₂-Klasse:D(komb.)

Alle Fiat Grande Panda-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 05.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Grande Panda
  • Marktvergleichgünstiger als 99 % von 2.356 vergleichbaren Angeboten · Eff. Leasingfaktor 0,73 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Neuwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 100 % der erfassten Tage · an 14 Tagen erfasst

Details werden beim Öffnen geladen.
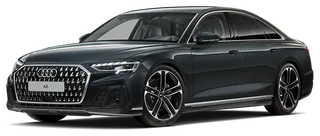
Top-Deal
Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

−54,2 %Leasingfaktor unter Klassen‑Ø

Audi

A8

Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

ab 593 € pro Monat

Deal-Score: 9,5 von 10
Deal-Score

Deal-Score

Top-Deal

9,5von 10

Marktvergleich

hebt den Score, 100 %

215 Angebote · Leasing · Limousine · Gebrauchtwagen · Hybrid · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 91 %

an 35 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 593 € · üblicher Tagespreis für Audi A8 829 €

Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Hybrid
  • Gebraucht · 36.000 km
Klassen-Ø0,83
Dieser Deal0,38

Eff. Leasingfaktor · Leasing · Limousine · Gebrauchtwagen · Hybrid · 499 Angebote

Reichweite: 60 km

Alle Audi A8-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil54,2 % unter dem Klassen-Median · Eff. Leasingfaktor 0,38 vs. Median 0,83 · Leasing · Limousine · Gebrauchtwagen · Hybrid · 499 Angebote
  • Marktvergleichgünstiger als 100 % von 215 vergleichbaren Angeboten · Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Limousine · Gebrauchtwagen · Hybrid
  • Preisverlauf der Vergleichsgruppegünstiger als an 91 % der erfassten Tage · an 35 Tagen erfasst

Details werden beim Öffnen geladen.
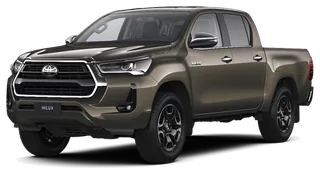
Für Gewerbe
Toyota Hilux Activ

NEUseit 05.11.

Toyota

Hilux

Toyota Hilux Activ

ab 439,11 € pro Monat

Effektive Rate 476 €/Monat

Deal-Score: 9,1 von 10
Deal-Score

Deal-Score

Top-Deal

9,1von 10

Marktvergleich

senkt den Score, 94 %

307 Angebote · Leasing · Pickup · Neuwagen · Diesel · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Neuwagen

hebt den Score, 97 %

an 38 Tagen erfasst · 48 Monate · 10.000 km/Jahr · Rate 476 € · üblicher Tagespreis für Toyota Hilux 671 €

Eff. Leasingfaktor 0,79 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Diesel

zuerst erfasst am 05.11.2026

9,9 l/100 km (komb.)250 g CO₂/km (komb.)CO₂-Klasse:G(komb.)

Alle Toyota Hilux-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 05.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Hilux
  • Marktvergleichgünstiger als 94 % von 307 vergleichbaren Angeboten · Eff. Leasingfaktor 0,79 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Pickup · Neuwagen · Diesel
  • Preisverlauf der Vergleichsgruppegünstiger als an 97 % der erfassten Tage · an 38 Tagen erfasst

Details werden beim Öffnen geladen.
Für Vielfahrer
Audi A5 Coupé S line 45 TFSI Q UPE81 HUD AHK Matrix B

−59,8 %Leasingfaktor unter Klassen‑Ø

Audi

A5

Audi A5 Coupé S line 45 TFSI Q UPE81 HUD AHK Matrix B

ab 269 € pro Monat

Effektive Rate 304 €/Monat

Deal-Score: 9,7 von 10
Deal-Score

Deal-Score

Top-Deal

9,7von 10

Marktvergleich

hebt den Score, 100 %

237 Angebote · Leasing · Coupé · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 95 %

an 64 Tagen erfasst · 24 Monate · 10.000 km/Jahr · Rate 304 € · üblicher Tagespreis für Audi A5 387 €

Eff. Leasingfaktor 0,37 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 24 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 43.600 km

Als Vielfahrer: 20.000 km/Jahr · 24 Monate · 345 €/Monat

Klassen-Ø0,92
Dieser Deal0,37

Eff. Leasingfaktor · Leasing · Coupé · Gebrauchtwagen · Benzin · 552 Angebote

Alle Audi A5-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil59,8 % unter dem Klassen-Median · Eff. Leasingfaktor 0,37 vs. Median 0,92 · Leasing · Coupé · Gebrauchtwagen · Benzin · 552 Angebote
  • Marktvergleichgünstiger als 100 % von 237 vergleichbaren Angeboten · Eff. Leasingfaktor 0,37 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Coupé · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 95 % der erfassten Tage · an 64 Tagen erfasst

Details werden beim Öffnen geladen.
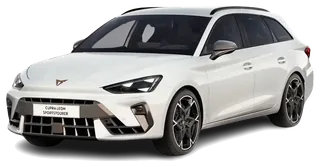
Kurze Laufzeit
Cupra Leon Sportstourer VZ - mit Loyalität Cupra/Seat

−64,9 %Leasingfaktor unter Klassen‑Ø

Cupra

Leon

Cupra Leon Sportstourer VZ - mit Loyalität Cupra/Seat

ab 117,81 € pro Monat

nur für Gewerbekunden

Effektive Rate 187 €/Monat

Deal-Score: 10,0 von 10
Deal-Score

Deal-Score

Top-Deal

10,0von 10

Marktvergleich

bewegt den Score nicht, 100 %

2.552 Angebote · Leasing · Kombi · Neuwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Neuwagen

bewegt den Score nicht, 100 %

an 52 Tagen erfasst · 24 Monate · 10.000 km/Jahr · Rate 187 € · üblicher Tagespreis für Cupra Leon 347 €

Eff. Leasingfaktor 0,34 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 24 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin

Bei kurzer Laufzeit: 10.000 km/Jahr · 24 Monate · 118 €/Monat

Klassen-Ø0,97
Dieser Deal0,34

Eff. Leasingfaktor · Leasing · Kombi · Neuwagen · Benzin · 3.839 Angebote

8,3 l/100 km (komb.)188 g CO₂/km (komb.)CO₂-Klasse:G(komb.)

Alle Cupra Leon-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil64,9 % unter dem Klassen-Median · Eff. Leasingfaktor 0,34 vs. Median 0,97 · Leasing · Kombi · Neuwagen · Benzin · 3.839 Angebote
  • Marktvergleichgünstiger als 100 % von 2.552 vergleichbaren Angeboten · Eff. Leasingfaktor 0,34 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kombi · Neuwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 100 % der erfassten Tage · an 52 Tagen erfasst

Details werden beim Öffnen geladen.

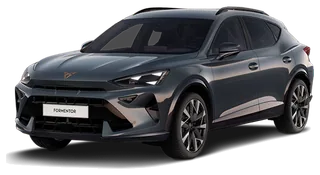
Top-Deal
Cupra Formentor VZ 4Drive

−50,0 %Leasingfaktor unter Klassen‑Ø

Cupra

Formentor

Cupra Formentor VZ 4Drive

ab 217 € pro Monat

Deal-Score: 10,0 von 10
Deal-Score

Deal-Score

Top-Deal

10,0von 10

Marktvergleich

bewegt den Score nicht, 100 %

1.025 Angebote · Leasing · SUV-Coupé · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

bewegt den Score nicht, 100 %

an 78 Tagen erfasst · 48 Monate · 10.000 km/Jahr · Rate 217 € · üblicher Tagespreis für Cupra Formentor 372 €

Eff. Leasingfaktor 0,35 · inkl. anteiliger Anzahlung und Überführung

Stand 06.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 28.721 km
Klassen-Ø0,70
Dieser Deal0,35

Eff. Leasingfaktor · Leasing · SUV-Coupé · Gebrauchtwagen · Benzin · 1.571 Angebote

Alle Cupra Formentor-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil50,0 % unter dem Klassen-Median · Eff. Leasingfaktor 0,35 vs. Median 0,70 · Leasing · SUV-Coupé · Gebrauchtwagen · Benzin · 1.571 Angebote
  • Marktvergleichgünstiger als 100 % von 1.025 vergleichbaren Angeboten · Eff. Leasingfaktor 0,35 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV-Coupé · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 100 % der erfassten Tage · an 78 Tagen erfasst

Details werden beim Öffnen geladen.

Leasing nach Situation

Deals nach Fahrprofil

Monatsrate und Anzahlung

Versicherung und Service

Laufzeit

Antrieb

Fahrzeug und Verfügbarkeit

Privat und Gewerbe

Sonderkonditionen

Standort

Leasing nach Standort

Weitere Angebote

Alle Marken im Leasing

Alle Marken in alphabetischer Reihenfolge mit ihrer aktuellen Angebotszahl.

A6 Marken

B4 Marken

C4 Marken

D5 Marken

F3 Marken

G4 Marken

H2 Marken

I3 Marken

J4 Marken

K2 Marken

L8 Marken

M10 Marken

N2 Marken

O2 Marken

P3 Marken

R1 Marke

S5 Marken

T2 Marken

V3 Marken

X1 Marke

Z1 Marke

Anbieter und Datenstand

Angebote von 16 Anbietern

Angebote
164.068
Anbieter
16
Marken
77
  • Null-Leasing
  • Mobile.de
  • carwow
  • LeasingMarkt.de
  • LeasingTime
  • Allane
  • 9Drive
  • Autohaus Tabor
  • Citroën Financing Store
  • MeinAuto
  • FAAREN
  • Porsche Zentrum Schwäbisch Gmünd

Das sind die Quellen unserer Angebote — der Vertrag kommt beim jeweiligen Anbieter zustande, nicht bei uns. Wir rechnen alle Raten auf eine gemeinsame Basis um; wie genau, steht in der Methodik. Stand: 06.11.2026.

Leasing im Detail

Beim Auto-Leasing bezahlen Sie nicht das Fahrzeug, sondern seinen Wertverlust über eine vereinbarte Laufzeit. 164.068 Leasingangebote, ab 46 €/Monat, durchschnittlicher Leasingfaktor 0,92. Die folgenden Abschnitte erklären, woraus diese Rate entsteht, welche Beträge daneben einmalig fällig werden und wie Sie zwei Angebote auf eine Zahl bringen, die sich tatsächlich vergleichen lässt.

Stand: 06.11.2026

Wofür Sie beim Auto-Leasing bezahlen

Ein Leasingvertrag ist eine laufzeitgebundene Nutzungsüberlassung. Der Leasinggeber bleibt Eigentümer des Fahrzeugs, Sie werden als Halter eingetragen und zahlen monatlich dafür, es zu fahren. Am Ende der Laufzeit geht das Auto zurück — einen Anspruch darauf, es zu übernehmen, haben Sie nur, wenn der Vertrag ihn ausdrücklich vorsieht.

Daraus folgt die Eigenschaft der Leasingrate, an der Preisintuitionen aus dem Autokauf regelmäßig scheitern: Die Rate finanziert nicht den Kaufpreis, sondern den Wertverlust, den der Anbieter über die Laufzeit erwartet. Rechnerisch ist das die Differenz zwischen Bruttolistenpreis und kalkuliertem Restwert, verteilt auf die Monate, zuzüglich Zins auf das gebundene Kapital und der Marge des ausliefernden Betriebs.

Deshalb sagt der Listenpreis für sich genommen wenig über die Monatsrate. Ein teureres Fahrzeug, dessen Wert langsam fällt, kann monatlich weniger kosten als ein günstigeres, dessen Wert schnell fällt. Und deshalb bewegt jede Vertragsgröße die Rate, die den erwarteten Restwert bewegt: die Laufzeit, die vereinbarte Jahreslaufleistung und der Zustand, in dem das Fahrzeug in den Vertrag geht.

Kilometerleasing und Restwertleasing: wer das Wertrisiko trägt

Zwei Vertragsformen sind im Markt üblich, und sie unterscheiden sich nicht in der Rate, sondern darin, wer haftet, wenn das Fahrzeug am Ende weniger wert ist als gedacht:

  • Kilometerleasing. Vereinbart wird eine jährliche Fahrleistung. Am Vertragsende wird der tatsächliche Kilometerstand abgerechnet: Mehrkilometer nach dem im Vertrag genannten Satz, Minderkilometer häufig zu einem niedrigeren Satz erstattet, meist innerhalb eines Toleranzbandes abrechnungsfrei. Was das Fahrzeug am Ende wirklich wert ist, geht Sie nichts an — dieses Risiko trägt der Leasinggeber.
  • Restwertleasing. Der Leasinggeber kalkuliert bei Vertragsschluss, was das Fahrzeug am Ende noch wert sein wird, und rechnet die Rate gegen diesen Wert. Erzielt das Auto später weniger, tragen Sie die Differenz. Ein optimistisch angesetzter Restwert macht die Rate niedrig, ohne den Vertrag günstiger zu machen — das Risiko steht nicht in der Rate, sondern in der Abrechnung danach.

Prüfen Sie deshalb zuerst, welche Vertragsform ein Angebot hat, bevor Sie zwei Raten nebeneinanderlegen. Zwei Monatsraten aus verschiedenen Vertragsformen beschreiben verschiedene Produkte — die Form mit dem Restwertrisiko kann die niedrigere Rate ausweisen, ohne der günstigere Vertrag zu sein. Welche Sätze für Mehr- und Minderkilometer gelten und wie groß die Toleranz ist, steht im Leasingvertrag, nicht in der Angebotsbeschreibung.

Was die Höhe der Leasingrate bestimmt

Sechs Größen entscheiden über die Rate, und keine davon ist der Fahrzeugpreis allein:

  • Bruttolistenpreis einschließlich Sonderausstattung. Die Bezugsgröße der ganzen Kalkulation. Sonderausstattung erhöht sie, auch wenn sie den Wiederverkaufswert nur teilweise erhöht.
  • Erwarteter Restwert. Was der Anbieter dem Fahrzeug am Laufzeitende zutraut. Er hängt an Antrieb, Karosserieform, Modellzyklus und Nachfrage — und er ist der Grund, warum zwei gleich teure Autos verschieden teure Raten haben.
  • Laufzeit. Über wie viele Monate der erwartete Wertverlust verteilt wird.
  • Jahreslaufleistung. Mehr Kilometer bedeuten mehr Wertverlust und damit eine höhere Rate. Diese Größe ist die einzige, die Sie mit Ihrem eigenen Fahrverhalten kalibrieren können.
  • Kundengruppe. Private und gewerbliche Angebote werden getrennt kalkuliert und getrennt ausgewiesen.
  • Fahrzeugzustand und Herstellerkonditionen. Neuwagen und Gebrauchtwagen starten von verschiedenen Punkten der Wertverlustkurve, und Hersteller stützen einzelne Modelle in Aktionszeiträumen.

Zur Laufzeit kursiert eine Faustregel: je länger, desto günstiger. Sie beschreibt nur den halben Mechanismus. Richtig ist, dass der Wertverlust im ersten Jahr am steilsten verläuft und eine lange Laufzeit die flacheren Jahre mit einbezieht. Dagegen steht, dass eine Restwertprognose über einen längeren Zeitraum unsicherer wird und der Anbieter diese Unsicherheit einpreist — und dass Herstellerkonditionen an bestimmten Kombinationen aus Laufzeit und Jahreslaufleistung hängen und außerhalb davon wegfallen. Vergleichen Sie Laufzeiten deshalb am konkreten Angebot und nicht nach der Regel.

Die beworbene Leasingrate ist nicht der Preis

Neben der Monatsrate stehen in einem Leasingangebot bis zu zwei Einmalbeträge. Der eine ist die Leasingsonderzahlung, oft Anzahlung genannt: Sie senkt die Rate, ist aber vorgezogenes Geld und kein Rabatt. Der andere heißt Überführung oder Bereitstellung und wird bei der Auslieferung fällig; er verschwindet nicht dadurch, dass die Sonderzahlung null ist.

Vergleichbar werden zwei Angebote erst, wenn beide Beträge auf die Laufzeit umgelegt und auf die Rate geschlagen werden. Das Ergebnis ist die effektive Monatsrate: Sonderzahlung plus Überführung, geteilt durch die Zahl der Monate, plus die ausgewiesene Rate. Diese eine Zahl ist der Betrag, den ein Vertrag Sie monatlich wirklich kostet — und sie kehrt die Rangfolge zweier Angebote regelmäßig um.

Die niedrigste ausgewiesene Rate beginnt bei 46 €/Monat; mit umgelegter Sonderzahlung und Überführung liegt der günstigste Einstieg bei 86 €/Monat. Der Abstand zwischen diesen beiden Zahlen ist genau das, was ein Vergleich über die beworbene Rate unterschlägt. Was eine Sonderzahlung sonst noch am Vertrag ändert, steht unter Leasing ohne Anzahlung.

Wie weit die beiden Zahlen auseinanderliegen können, zeigt die folgende Gegenüberstellung. Die Beträge sind frei gewählt, die Rechnung ist es nicht.

Rechenbeispiel mit frei gewählten Zahlen: zwei Leasingangebote auf eine vergleichbare Größe gebracht
PositionAngebot AAngebot B
Bruttolistenpreis40.000 €50.000 €
Beworbene Monatsrate279 €220 €
Leasingsonderzahlung0 €3.000 €
Überführung900 €600 €
Laufzeit36 Monate36 Monate
Jahreslaufleistung10.000 km10.000 km
Effektive Monatsrate304,00 €320,00 €
Leasingfaktor auf die effektive Rate0,760,64
Gesamtaufwand über die Laufzeit10.944 €11.520 €

Der Leasingfaktor — und welche Frage er nicht beantwortet

Im Beispiel oben wirbt Angebot B mit der niedrigeren Monatsrate und kostet über die Laufzeit 576 € mehr. Zugleich hat B den besseren Leasingfaktor. Beides stimmt, und der scheinbare Widerspruch ist der wichtigste Punkt dieser Seite: Effektivrate und Leasingfaktor beantworten zwei verschiedene Fragen.

Der Leasingfaktor ist Monatsrate geteilt durch Bruttolistenpreis, mal hundert. Er sagt, welchen Anteil des Fahrzeugwerts Sie pro Monat zahlen, und macht damit Fahrzeuge aus verschiedenen Preisklassen vergleichbar — er misst, wie viel Auto Sie für Ihr Geld bekommen. Die effektive Monatsrate misst etwas anderes: wie viel Geld Sie ausgeben. Angebot B bietet mehr Fahrzeugwert je Euro und belastet Ihr Konto trotzdem stärker, weil es schlicht das teurere Auto ist.

Damit ein Faktorvergleich überhaupt trägt, müssen drei Rahmenbedingungen übereinstimmen:

  • Gleiche Laufzeit und gleiche Jahreslaufleistung. Ein kurzer Vertrag mit knappem Kilometerpaket ist ein anderes Produkt als ein langer mit großzügigem. Zwei Faktoren aus verschiedenen Konstellationen nebeneinanderzulegen führt in die Irre, egal wie sauber gerechnet wurde.
  • Gleiche Kundengruppe. Ein Nettofaktor aus einem Gewerbeangebot und ein Bruttofaktor aus einem Privatangebot unterscheiden sich schon um die Umsatzsteuer, bevor der Vergleich beginnt.
  • Dieselbe Rate im Zähler. Wird der Faktor auf die beworbene Rate gerechnet, bevorzugt er systematisch Angebote mit hoher Sonderzahlung — deren Rate ist künstlich niedrig, der Nenner bleibt gleich. Auf die effektive Rate gerechnet misst er, was der Vertrag kostet.

Eine feste Schwelle, ab der ein Faktor gut ist, gibt es nicht — der Wert ist eine Verhältniszahl und wird gegen andere Angebote derselben Machart gelesen. Der Durchschnitt über die Leasingangebote liegt bei 0,92, der günstigste erreichte Wert bei 0,30. Die Spanne dazwischen ist der eigentliche Maßstab: Sie sagt Ihnen, wo ein konkretes Angebot im Feld steht, und keine allgemein gültige Zahl kann das leisten.

Privatleasing und Gewerbeleasing sind zwei verschiedene Preise

Gewerbliche Leasingangebote werden in aller Regel netto ausgewiesen, private brutto. Eine Nettorate und eine Bruttorate nebeneinanderzulegen vergleicht eine Zahl ohne Umsatzsteuer mit einer, die sie enthält — ein Fehler, der still bleibt, weil beide Zahlen gleich aussehen und gleich beschriftet sind.

Der Unterschied endet nicht bei der Steuer. Hersteller kalkulieren ihre Programme je Kundengruppe getrennt, und dieselbe Motorisierung kann in beiden Gruppen zu unterschiedlichen Konditionen angeboten werden. Vergleichen Sie deshalb ausschließlich innerhalb Ihrer eigenen Gruppe. Die Angebote für Privatkundinnen und Privatkunden stehen unter Privatleasing, die gewerblichen samt der steuerlichen Seite unter Gewerbeleasing.

Neuwagen oder Gebrauchtwagen leasen

Weil die Rate den erwarteten Wertverlust verteilt, entscheidet der Startpunkt auf der Wertverlustkurve mit. Ein junger Gebrauchter hat den steilsten Abschnitt bereits hinter sich: Der Ausgangswert ist niedriger, und der weitere Verlauf ist flacher. Das schlägt in beide Richtungen auf die Kalkulation durch und ist der Grund, warum Gebrauchtwagenleasing überhaupt existiert.

Dagegen stehen drei Nachteile, die keine Rate ausgleicht: Die Konfiguration ist fest — Sie nehmen Ausstattung, Farbe und Motorisierung so, wie das Fahrzeug gebaut wurde. Von der Herstellergarantie ist ein Teil der Laufzeit bereits verstrichen. Und die Vorgeschichte des Fahrzeugs kennen Sie nur so weit, wie sie dokumentiert ist. Dafür steht ein Gebrauchter meist schnell bereit, während ein bestelltes Neufahrzeug eine Lieferzeit hat. Beide Wege im Einzelnen: Neuwagen-Leasing und Gebrauchtwagen-Leasing.

Was beim Auto-Leasing neben der Rate anfällt

Die Leasingrate ist der größte, aber nicht der einzige Posten. Die übrigen fallen in drei Gruppen: einmalig zu Vertragsbeginn, laufend während der Nutzung, und am Ende bei der Abrechnung. Wer nur die Rate gegen ein Budget hält, plant die letzten beiden Gruppen nicht ein.

Ein Posten verdient dabei besondere Aufmerksamkeit, weil er im Angebot nicht auftaucht und erst im Schadensfall sichtbar wird: Leasingverträge verlangen in aller Regel eine Vollkaskoversicherung, üblicherweise mit GAP-Deckung. Bei Totalschaden oder Diebstahl ersetzt die Kaskoversicherung den Wiederbeschaffungswert des Fahrzeugs, der Leasingvertrag fordert aber den vertraglich vereinbarten Ablösewert. Die GAP-Deckung schließt genau diese Lücke; ohne sie zahlen Sie die Differenz für ein Auto, das Sie nicht mehr haben.

Ein Service- oder Wartungspaket verschiebt einzelne Zeilen der folgenden Aufstellung in die Monatsrate — die Rate steigt, die Planbarkeit auch. Wo ein Angebot praktisch alle laufenden Posten bündelt, nähert es sich der Rechenweise eines Auto-Abos an, dessen Rate Versicherung, Steuer und Wartung von vornherein enthält. Achten Sie deshalb darauf, welche Zeilen ein Angebot einschließt, bevor Sie zwei Raten nebeneinanderstellen: Sonst vergleichen Sie zwei verschieden große Leistungspakete.

Wer beim Auto-Leasing welchen Kostenposten trägt
KostenpostenWann er anfälltWer ihn trägt
Leasingsonderzahlungeinmalig bei Vertragsbeginn, sofern vereinbartLeasingnehmer
Überführung oder Bereitstellungeinmalig bei der AuslieferungLeasingnehmer
Zulassungeinmalig bei der AnmeldungLeasingnehmer
Monatliche Leasingrateüber die gesamte LaufzeitLeasingnehmer
Kfz-Haftpflicht und Vollkasko, meist mit GAP-DeckunglaufendLeasingnehmer
Kfz-SteuerlaufendLeasingnehmer, da als Halter eingetragen
Kraftstoff oder LadestromlaufendLeasingnehmer
Wartung und Inspektion nach Herstellervorgabenach IntervallLeasingnehmer, sofern kein Servicepaket vereinbart ist
Verschleißteile, Reifen, Räderwechselnach BedarfLeasingnehmer, sofern kein Servicepaket vereinbart ist
Reparaturen außerhalb von Garantie und Gewährleistungnach BedarfLeasingnehmer
Mehr- oder Minderkilometerbei VertragsendeAbrechnung nach den im Vertrag genannten Sätzen
Schäden über normale Gebrauchsspuren hinausbei der RückgabeLeasingnehmer
Wertverlust des Fahrzeugsbei VertragsendeLeasinggeber beim Kilometerleasing, Leasingnehmer beim Restwertleasing

Warum zwei ähnliche Autos im Leasing verschieden viel kosten

Dass dasselbe Modell bei verschiedenen Anbietern verschieden viel kostet, hat vier Gründe, und keiner davon ist Zufall. Der erste sind die Herstellerkonditionen: Sie gelten für bestimmte Modelle und Motorisierungen, sind an Kombinationen aus Laufzeit und Jahreslaufleistung gebunden und laufen in Aktionszeiträumen. Ein Angebot, das gestern noch außergewöhnlich war, ist es nach dem Programmwechsel nicht mehr — und umgekehrt.

Der zweite ist die Restwerterwartung. Sie unterscheidet sich nach Antrieb, nach Karosserieform und nach Modellzyklus, und sie ist der Hebel, der die Rate am stärksten bewegt. Wie sich das bei einem Elektrofahrzeug auswirkt, steht unter Elektroauto-Leasing; nach Karosserieform sortiert findet sich die Auswahl unter Leasing nach Fahrzeugtyp.

Der dritte Grund ist die Ausstattung: Derselbe Modellname steht für sehr verschiedene Fahrzeuge, und der Bruttolistenpreis — also der Nenner jedes Faktorvergleichs — wandert mit der Optionsliste. Der vierte ist schlicht die Kalkulation des ausliefernden Betriebs. Zusammengenommen heißt das: Der Einstieg über die Marke engt das Feld sinnvoll ein, entscheidet den Preis aber nicht — das tun Modell, Motorisierung und Konditionen. Welche Angebote in ihrer jeweiligen Vergleichsklasse vorn liegen, steht unter Leasing-Deals.

Am Ende der Leasinglaufzeit: Rückgabe und Abrechnung

Ein Leasingfahrzeug geht im vertragsgemäßen Zustand zurück. Normale Gebrauchsspuren sind eingepreist, darüber hinausgehende Schäden werden bewertet und in Rechnung gestellt; wo genau diese Grenze verläuft, steht in den Rückgabebedingungen des Vertrags und nicht in der Angebotsbeschreibung. Zusätzlich wird der Kilometerstand gegen die vereinbarte Fahrleistung abgerechnet.

Bei der Übergabe werden Zustand und Kilometerstand protokolliert. Eine eigene Dokumentation unmittelbar davor — Fotos rundum, bei Tageslicht, dazu die Innenräume — ist die einzige Absicherung, die Sie gegen eine strittige Bewertung in der Hand haben. Planen Sie außerdem Zeit für eine Vorabprüfung ein: Kleinere Schäden lassen sich vor der Rückgabe fast immer günstiger beheben als über die Schadensabrechnung.

Vorzeitig aussteigen können Sie aus einem Leasingvertrag nicht einseitig. Der geordnete Weg ist, dass ein Dritter den laufenden Vertrag mit Zustimmung des Leasinggebers übernimmt — mit der Restlaufzeit und den Restkilometern, die noch offen sind. Wie das abläuft und worauf der Übernehmende achtet, steht unter Leasingübernahme.

Häufige Fragen zum Auto-Leasing

Was ist Auto-Leasing?

Eine laufzeitgebundene Nutzungsüberlassung: Der Leasinggeber bleibt Eigentümer des Fahrzeugs, Sie werden als Halter eingetragen und zahlen monatlich für die Nutzung. Am Ende der vereinbarten Laufzeit geht das Auto zurück.

Wofür zahle ich die Leasingrate eigentlich?

Nicht für den Kaufpreis, sondern für den Wertverlust, den der Anbieter über die Laufzeit erwartet — Bruttolistenpreis minus kalkulierter Restwert, verteilt auf die Monate, plus Zins und Marge. Deshalb kann ein teureres Fahrzeug mit stabilem Restwert monatlich günstiger sein als ein billigeres mit schnellem Wertverfall.

Was ist die effektive Monatsrate?

Die beworbene Rate zuzüglich aller Einmalbeträge, auf die Laufzeit umgelegt: Leasingsonderzahlung plus Überführung, geteilt durch die Zahl der Monate, plus die ausgewiesene Rate. Sie ist die einzige Zahl, die zwei Angebote mit unterschiedlicher Anzahlung vergleichbar macht.

Wie berechne ich den Leasingfaktor?

Monatsrate geteilt durch Bruttolistenpreis, mal hundert. Aussagekräftig ist der Wert nur bei gleicher Laufzeit, gleicher Jahreslaufleistung und gleicher Kundengruppe — und am ehrlichsten, wenn Sie die effektive Rate einsetzen statt der beworbenen.

Ab welchem Leasingfaktor ist ein Angebot gut?

Eine marktweit gültige Schwelle gibt es nicht. Der Faktor ist eine Verhältniszahl und wird gegen andere Angebote derselben Machart gelesen — gleiche Laufzeit, gleiche Laufleistung, gleiche Kundengruppe —, nicht gegen einen festen Wert.

Ist das Angebot mit dem besseren Leasingfaktor immer das günstigere?

Nein — und die Verwechslung ist naheliegend. Der Faktor misst, wie viel Fahrzeugwert Sie je Euro Rate bekommen; Ihre Monatskosten misst die effektive Rate. Ein teureres Auto kann gleichzeitig den besseren Faktor und die höheren Monatskosten haben.

Kilometerleasing oder Restwertleasing — was ist der Unterschied?

Beim Kilometerleasing vereinbaren Sie eine Fahrleistung und rechnen am Ende Kilometer ab; was das Fahrzeug dann wert ist, ist Sache des Leasinggebers. Beim Restwertleasing wird ein Restwert kalkuliert, und erzielt das Auto weniger, zahlen Sie die Differenz.

Was passiert, wenn ich mehr Kilometer fahre als vereinbart?

Mehrkilometer werden nach dem im Vertrag genannten Satz abgerechnet, Minderkilometer häufig zu einem niedrigeren Satz erstattet, und viele Verträge enthalten ein abrechnungsfreies Toleranzband. Die Sätze und die Toleranz stehen im Leasingvertrag, nicht in der Angebotsbeschreibung — wählen Sie die Laufleistung deshalb realistisch.

Senkt eine Anzahlung die Kosten?

Sie senkt die Monatsrate, nicht den Gesamtaufwand. Die Leasingsonderzahlung ist vorgezogenes Geld; auf die Laufzeit umgelegt taucht sie in der effektiven Rate vollständig wieder auf. Ihr Nutzen ist die niedrigere laufende Belastung, nicht ein Preisvorteil.

Kann ich private und gewerbliche Leasingraten vergleichen?

Nein. Gewerbliche Angebote werden in aller Regel netto ausgewiesen, private brutto — der Vergleich scheitert schon an der Umsatzsteuer. Dazu kommt, dass Hersteller ihre Programme je Kundengruppe getrennt kalkulieren, sodass sich auch die Konditionen selbst unterscheiden.

Wird eine längere Laufzeit die Rate immer senken?

Nicht zwingend. Eine längere Laufzeit verteilt den Wertverlust auf mehr Monate und bezieht die flacheren Jahre ein — dagegen steht, dass die Restwertprognose unsicherer wird und Herstellerkonditionen an bestimmten Kombinationen aus Laufzeit und Laufleistung hängen. Vergleichen Sie Laufzeiten am konkreten Angebot.

Welche Versicherung brauche ich für ein Leasingfahrzeug?

Leasingverträge verlangen in aller Regel eine Vollkaskoversicherung, üblicherweise mit GAP-Deckung. Die schließt bei Totalschaden oder Diebstahl die Lücke zwischen dem Wiederbeschaffungswert, den die Kaskoversicherung ersetzt, und dem Ablösewert, den der Leasingvertrag fordert.

Sind Wartung, Reifen und Verschleiß in der Leasingrate enthalten?

Nur wenn ein Service- oder Wartungspaket ausdrücklich vereinbart ist. Ohne ein solches Paket tragen Sie Wartung und Inspektion nach Herstellervorgabe, Verschleißteile, Reifen samt Räderwechsel sowie Reparaturen außerhalb von Garantie und Gewährleistung.

Kann ich das Leasingfahrzeug am Ende kaufen?

Nur wenn der Vertrag ein Übernahmerecht vorsieht. Ein Anspruch darauf entsteht nicht automatisch — im Regelfall geht das Fahrzeug zurück. Ebenso wenig können Sie einen Leasingvertrag einseitig vorzeitig beenden; dafür braucht es einen Übernehmenden und die Zustimmung des Leasinggebers.

Erst rechnen, dann vergleichen

Kundengruppe, Laufzeit und Jahreslaufleistung festlegen, dann Sonderzahlung und Überführung auf die Laufzeit umlegen — die Zahl, die dabei herauskommt, entscheidet zwischen zwei Angeboten. Der Leasingfaktor beantwortet daneben die zweite Frage: wie viel Fahrzeugwert Sie je Euro Rate bekommen.

Leasing oder Auto-Abo

Dasselbe im Auto-Abo: kurze Laufzeit, Versicherung, Steuer und Wartung meist inklusive.