Zum Inhalt springen
Preiswert Leasen
Grundlagen

Neuwagen-Leasing für Privatkunden: Lohnt es sich?

Für Firmenwagen ist die Sache klar: Leasing ist dort verbreitet, weil die Rate als Betriebsausgabe läuft und das Fahrzeug nicht in der Bilanz auftaucht. Nichts davon gilt, wenn Sie als Privatperson leasen. Die Frage „Lohnt sich das für mich?“ muss also ohne den Steuervorteil beantwortet werden, mit dem Leasing meistens beworben wird.

Lesezeit: 5 Min.

VonPreiswert Leasen Redaktion (mit KI erstellt)

Veröffentlicht am
Zuletzt aktualisiert

Dieser Artikel beantwortet genau diese eingeschränkte Frage: was für Privatkunden tatsächlich übrig bleibt, wenn der steuerliche Grund wegfällt — und für welche Situation es reicht und für welche nicht. Die vollständige Kostenrechnung gegen Kauf und Finanzierung sowie die Liste der Zusatzkosten stehen in eigenen Artikeln, auf die hier verwiesen wird.

Der Unterschied zum Firmenwagen: keine Steuervorteile für Privatkunden

Privatleasing-Raten werden brutto ausgewiesen, inklusive Mehrwertsteuer, und sind für ein rein privat genutztes Fahrzeug nicht als Werbungskosten oder Betriebsausgabe absetzbar. Genau das ist der Punkt, den gewerbliche Vorteile wie die laufende Verbuchung als Aufwand oder die Bilanzneutralität voraussetzen: Sie gelten für Unternehmen und Selbstständige, nicht für private Nutzung.

Wenn Sie das Fahrzeug tatsächlich überwiegend gewerblich oder selbstständig nutzen, ist Privatleasing ohnehin nicht die passende Vertragsform — dann gehören Sie ins Gewerbeleasing mit Nettoraten. Wie Kauf und Leasing steuerlich in Grundzügen behandelt werden, hat unser Artikel zum Leasen oder Kaufen bereits eingeordnet.
Was für Privatkunden trotzdem für Leasing spricht

Ohne Steuervorteil bleibt Leasing kein Nullsummenspiel, sondern eine andere Verteilung von Risiko und Kapital — und die ist für einen Teil der privaten Nutzer genau richtig:

  • Planbares Monatsbudget. Rate und Laufzeit stehen von Anfang an fest. Sie müssen keine Rücklage für den späteren Wertverlust bilden, weil dieser bereits in der Rate eingepreist ist.
  • Wenig gebundenes Kapital. Ohne oder mit kleiner Sonderzahlung fahren Sie ein Fahrzeug, dessen vollen Kaufpreis Sie nie aufbringen müssen — das Geld bleibt für andere Zwecke verfügbar.
  • Kein Verkauf am Ende. Beim Kilometerleasing geben Sie das Fahrzeug einfach zurück, statt selbst einen Käufer, einen fairen Preis und einen Übergabetermin zu organisieren.
  • Regelmäßig ein aktuelles Fahrzeug. Wer ohnehin alle paar Jahre wechseln würde, bekommt mit Leasing einen eingebauten Rhythmus dafür, meist noch innerhalb der Herstellergarantie.

Den vollständigen Kosten- und Strukturvergleich mit Barkauf und Finanzierung — inklusive Rechenschema — führt der Artikel Auto leasen oder kaufen: Was wann günstiger ist. Welche laufenden und einmaligen Kosten neben der Rate anfallen, steht im Ratgeber Zusatzkosten beim Neuwagen-Leasing.

Kilometerleasing statt Restwertleasing: die Faustregel für Privatkunden

Leasingverträge unterscheiden sich vor allem darin, wer das Risiko trägt, wenn der Marktwert des Fahrzeugs am Ende von der Kalkulation abweicht. Beim Kilometerleasing liegt dieses Risiko beim Leasinggeber; abgerechnet wird nach gefahrenen Kilometern, nicht nach Marktwert. Beim Restwertleasing liegt es bei Ihnen: Bleibt der tatsächliche Wert hinter dem vertraglich kalkulierten zurück, bekommen Sie am Ende eine Nachzahlung.

Für Unternehmen kann eine solche Nachzahlung eine kalkulierbare Größe im Betriebsergebnis sein. Für Privatkunden ist sie eine unangenehme Überraschung im privaten Budget, die genau dort auftritt, wo Leasing eigentlich Planbarkeit versprechen sollte. Als Privatkunde fahren Sie deshalb mit Kilometerleasing in aller Regel besser — die Details beider Vertragsformen stehen in den verlinkten Artikeln.

Für wen sich Privatleasing eignet

  • Sie würden ohnehin alle zwei bis vier Jahre wechseln. Dann zahlt sich die eingebaute Wechselfrist aus, statt Verkaufsaufwand zu verursachen.
  • Sie kennen Ihre Jahresfahrleistung realistisch. Kilometerleasing verlangt eine Schätzung im Vorfeld — je genauer sie ist, desto weniger zahlen Sie am Ende nach oder verschenken.
  • Ihnen ist ein festes Monatsbudget wichtiger als Eigentum. Sie wollen keine Rücklage für Wertverlust oder eine spätere Verkaufsverhandlung — beides übernimmt beim Kilometerleasing der Leasinggeber.
  • Sie wollen wenig Kapital binden. Statt eines Kaufpreises zahlen Sie eine Rate, ohne oder mit kleiner Sonderzahlung.

Wann sich Kauf oder Finanzierung eher lohnt

  • Sie fahren ein Fahrzeug erfahrungsgemäß lange. Je länger die Haltedauer über eine übliche Leasinglaufzeit hinausgeht, desto mehr spricht dafür, den steilen Wertverlust der ersten Jahre über viele weitere Jahre zu verteilen, statt ihn regelmäßig neu einzupreisen.
  • Ihre Fahrleistung schwankt stark oder lässt sich nicht schätzen. Eine Kilometergrenze ist dann eher ein Risiko als eine Erleichterung.
  • Sie wollen frei über das Fahrzeug verfügen. Anhängerkupplung nachrüsten, folieren, die Werkstatt frei wählen — beim eigenen Fahrzeug Ihre Entscheidung, beim Leasingfahrzeug eine Vertragsfrage.
  • Sie haben das Kapital und tragen den Wertverlust lieber selbst. Dann verhandeln Sie als Barzahler und behalten die volle Kontrolle über Verkaufszeitpunkt und -preis.

Wie diese Abwägung sich in konkreten Zahlen niederschlägt und wo der dritte Weg — die Finanzierung mit Ballonrate — dazwischen liegt, zeigt unser Vergleichsartikel.

Worauf Sie beim Privatleasing besonders achten sollten

Zwei Stellen im Vertrag entscheiden für Privatkunden besonders oft über Zufriedenheit oder Ärger. Erstens die Leasingsonderzahlung: Sie senkt die sichtbare Monatsrate, nicht die Gesamtkosten, und macht Angebote optisch schwerer vergleichbar. Angebote ganz ohne Sonderzahlung finden Sie gebündelt unter Leasing ohne Anzahlung. Zweitens die geschätzte Jahresfahrleistung, weil Mehrkilometer beim Kilometerleasing nachberechnet werden. Beide Punkte und alle weiteren laufenden Kosten — Versicherung, Kfz-Steuer, Wartung — sind ausführlich im Ratgeber Zusatzkosten beim Neuwagen-Leasing behandelt.

Häufige Fragen zum Privatleasing

Ist Privatleasing steuerlich absetzbar?

Nein. Privatleasing-Raten werden brutto gezahlt und sind für ein rein privat genutztes Fahrzeug nicht als Werbungskosten oder Betriebsausgabe absetzbar. Die steuerlichen Vorteile, mit denen Leasing beworben wird — laufender Aufwand statt Aktivierung, Bilanzneutralität —, betreffen Unternehmen und Selbstständige, nicht private Nutzer.

Was ist für Privatkunden besser: Kilometerleasing oder Restwertleasing?

In aller Regel Kilometerleasing. Dort trägt der Leasinggeber das Risiko, dass der Marktwert am Ende von der Kalkulation abweicht; beim Restwertleasing tragen Sie es und können bei der Rückgabe eine Nachzahlung erhalten — ein Risiko, das im privaten Budget schwerer aufzufangen ist als im betrieblichen.

Brauche ich als Privatkunde eine Sonderzahlung?

Nötig ist sie nicht — es gibt reguläre Angebote ohne Sonderzahlung. Eine Sonderzahlung senkt lediglich die monatliche Rate, nicht die Gesamtkosten, weil Sie denselben Betrag nur früher zahlen. Für den Vergleich zwischen Angeboten rechnen Sie sie am besten auf die Laufzeit um.

Ist Leasing für Privatkunden günstiger als ein Autokauf?

Pauschal lässt sich das nicht sagen, weil beide Rechnungen von derselben unsicheren Größe abhängen: dem tatsächlichen Wertverlust. Wer ein Fahrzeug ohnehin nach wenigen Jahren tauschen würde, vergleicht zwei ähnliche Kosten mit anderer Risikoverteilung. Das vollständige Rechenschema steht im Artikel Auto leasen oder kaufen.

Wie lange sollte die Laufzeit bei Privatleasing sein?

Üblich sind Laufzeiten zwischen 24 und 48 Monaten. Eine kürzere Laufzeit bindet Sie weniger lange, oft bei etwas höherer Rate; eine längere Laufzeit senkt meist die Rate, hält Sie aber auch länger an ein Fahrzeug, das nicht mehr Ihrer aktuellen Lebenssituation entsprechen muss. Wählen Sie die Laufzeit danach, wie sicher Ihre Planung für diesen Zeitraum tatsächlich ist.

Weiterführende Themen

Passend zum Thema

Aktuelle Deals: Privatleasing

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
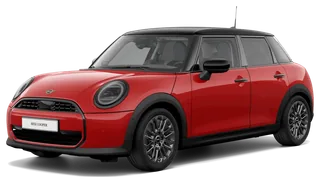
MINI John Cooper Works Head Up*Panorama*Sonnenschutz*

FRISCHseit 10.11.

MINI

Cooper

MINI John Cooper Works Head Up*Panorama*Sonnenschutz*

ab 370 € pro Monat

Deal-Score: 6,1 von 10
Deal-Score

Deal-Score

Ohne Kennzeichen

6,1von 10

Ohne Kennzeichen: „Guter Deal“ vergibt der Score ab 7,5, „Top-Deal“ ab 9,0 von 10.

Marktvergleich

senkt den Score, 51 %

1.039 Angebote · Leasing · Kleinwagen · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

hebt den Score, 84 %

an 16 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 370 € · üblicher Tagespreis für MINI Cooper 411 €

Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 16.533 km

zuerst erfasst am 10.11.2026

6,5–6,8 l/100 km (komb., Hersteller)147–154 g CO₂/km (komb., Hersteller)

Alle MINI Cooper-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Cooper
  • Marktvergleichgünstiger als 51 % von 1.039 vergleichbaren Angeboten · Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 84 % der erfassten Tage · an 16 Tagen erfasst

Details werden beim Öffnen geladen.

Für Vielfahrer
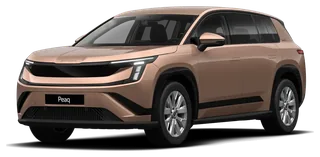
Skoda Peaq  Selection 60 "Herbst-Sale" AUTOWELT-BADER!

NEUseit 10.11.

Skoda

Peaq

Skoda Peaq Selection 60 "Herbst-Sale" AUTOWELT-BADER!

ab 398,99 € pro Monat

Effektive Rate 432 €/Monat

Deal-Score: 9,1 von 10
Deal-Score

Deal-Score

Top-Deal

9,1von 10

Marktvergleich

senkt den Score, 94 %

4.210 Angebote · Leasing · SUV · Neuwagen · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Neuwagen

hebt den Score, 97 %

an 43 Tagen erfasst · 48 Monate · 10.000 km/Jahr · Rate 432 € · üblicher Tagespreis für Skoda Peaq 638 €

Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Elektro

Als Vielfahrer: 20.000 km/Jahr · 48 Monate · 444 €/Monat

zuerst erfasst am 10.11.2026

15,1 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 450 km

Alle Skoda Peaq-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Peaq
  • Marktvergleichgünstiger als 94 % von 4.210 vergleichbaren Angeboten · Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Neuwagen · Elektro
  • Preisverlauf der Vergleichsgruppegünstiger als an 97 % der erfassten Tage · an 43 Tagen erfasst

Details werden beim Öffnen geladen.

Kurze Laufzeit
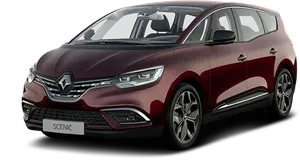
Renault Grand Scenic IV 1.3 TCe 140 Bose Edition 7S Nav Leasing privat

FRISCHseit 10.11.

Renault

Grand Scenic

Renault Grand Scenic IV 1.3 TCe 140 Bose Edition 7S Nav Leasing privat

ab 194,49 € pro Monat

Deal-Score: 9,1 von 10
Deal-Score

Deal-Score

Top-Deal

9,1von 10

Marktvergleich

bewegt den Score nicht, 95 %

72 Angebote · Leasing · Van · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,59 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 60 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 93.900 km

Bei kurzer Laufzeit: 10.000 km/Jahr · 18 Monate · 315 €/Monat

zuerst erfasst am 10.11.2026

7 l/100 km (komb.)158 g CO₂/km (komb.)CO₂-Klasse:F(komb.)

Alle Renault Grand Scenic-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Grand Scenic
  • Marktvergleichgünstiger als 95 % von 72 vergleichbaren Angeboten · Eff. Leasingfaktor 0,59 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Van · Gebrauchtwagen · Benzin

Details werden beim Öffnen geladen.

Top-Deal
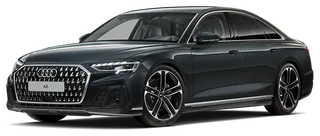
Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

−53,7 %Leasingfaktor unter Klassen‑Ø

Audi

A8

Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

ab 593 € pro Monat

Deal-Score: 9,6 von 10
Deal-Score

Deal-Score

Top-Deal

9,6von 10

Marktvergleich

hebt den Score, 100 %

198 Angebote · Leasing · Limousine · Gebrauchtwagen · Hybrid · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 94 %

an 36 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 593 € · üblicher Tagespreis für Audi A8 804 €

Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Hybrid
  • Gebraucht · 36.000 km
Klassen-Ø0,82
Dieser Deal0,38

Eff. Leasingfaktor · Leasing · Limousine · Gebrauchtwagen · Hybrid · 457 Angebote

Reichweite: 60 km

Alle Audi A8-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil53,7 % unter dem Klassen-Median · Eff. Leasingfaktor 0,38 vs. Median 0,82 · Leasing · Limousine · Gebrauchtwagen · Hybrid · 457 Angebote
  • Marktvergleichgünstiger als 100 % von 198 vergleichbaren Angeboten · Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Limousine · Gebrauchtwagen · Hybrid
  • Preisverlauf der Vergleichsgruppegünstiger als an 94 % der erfassten Tage · an 36 Tagen erfasst

Details werden beim Öffnen geladen.

Noch nicht das Richtige dabei?

Der Deal-Alarm meldet sich per E‑Mail, sobald für „Privatleasing“ ein passender Deal neu dazukommt oder im Preis fällt — erst nach Ihrer Bestätigung und jederzeit abbestellbar.

Wir beobachten für Sie:LeasingPrivat

Deal-Typ

Mit dem Klick bestätigen Sie, dass wir Ihnen Deal-Alarme per E-Mail senden dürfen. Widerruf jederzeit über den Link in jeder Mail. Datenschutzhinweise

Weiterlesen

Weitere Artikel aus diesem Themenbereich