Zum Inhalt springen
Preiswert Leasen
Grundlagen

Null-Leasing: Was hinter 0-Prozent-Angeboten steckt

„Null-Leasing“ klingt nach einem Auto ohne Kosten. Gemeint ist damit aber nie ein kostenloses Fahrzeug, sondern in aller Regel ein Leasingvertrag ohne ausgewiesene Zinsen und häufig zusätzlich ohne Anzahlung. Der Begriff ist keine geschützte oder genormte Bezeichnung — jeder Anbieter kann „Null-Leasing“ für unterschiedliche Konstruktionen verwenden.

Lesezeit: 5 Min.

VonPreiswert Leasen Redaktion (mit KI erstellt)

Veröffentlicht am
Zuletzt aktualisiert

Dieser Ratgeber ordnet ein, was hinter der Bezeichnung tatsächlich steckt, wo die eingesparten Zinsen im Vertrag wieder auftauchen können und wie Sie ein „Null-Leasing“-Angebot rechnerisch prüfen, statt sich vom Namen überzeugen zu lassen.

Was „Null-Leasing“ tatsächlich bedeutet

Bei einem klassischen, verzinsten Leasingvertrag kalkuliert die Leasinggesellschaft neben dem erwarteten Wertverlust auch einen Finanzierungszins in die Monatsrate ein — sie legt ja selbst Kapital für das Fahrzeug vor. „Null-Leasing“ bezeichnet ein Angebot, bei dem dieser Zinsanteil in der Rate nicht sichtbar auftaucht oder auf null gesetzt ist. Häufig kommt eine zweite Komponente dazu: der Verzicht auf eine Anzahlung.

Weil der Begriff nicht einheitlich definiert ist, kann „Null-Leasing“ bei einem Anbieter „0 % Zinsen, Anzahlung wie gewohnt“ bedeuten und beim nächsten „0 % Zinsen und 0 € Anzahlung“. Was genau im konkreten Angebot enthalten ist, steht ausschließlich im Vertrag — nicht im Namen der Aktion.
Wo die Zinsen stattdessen einkalkuliert sein können

Ein Anbieter finanziert das Fahrzeug in jedem Fall vor — Kapitalkosten fallen für ihn unabhängig davon an, ob sie in der Rate ausgewiesen werden. Wenn eine Rate „ohne Zinsen“ beworben wird, die tatsächlichen Kapitalkosten aber nicht verschwunden sind, gibt es dafür im Kern drei Wege:

  • Der Listenpreis als Rechengrundlage. Die Rate wird üblicherweise vom Bruttolistenpreis abgeleitet, nicht vom tatsächlich verhandelbaren Preis. Wird ein Nachlass, den ein Barzahler bekäme, in die Rate gar nicht erst eingerechnet, ist die „fehlende“ Verzinsung teilweise nur der entgangene Rabatt in anderer Form.
  • Der kalkulierte Restwert. Rate und Restwert hängen zusammen: Ein knapper angesetzter Restwert erhöht die Rate, ein großzügiger senkt sie. Über den Restwert lässt sich ein Zinsanteil in die laufende Rate verschieben, ohne dass er als Zins ausgewiesen wird.
  • Einmalige Nebenkosten. Bearbeitungsentgelte, Überführung oder ein höher kalkulierter Zulassungsservice fallen nicht unter „Zinsen“ und tauchen deshalb in einer Werbeaussage zu „0 % Zinsen“ nicht auf, verändern aber die Gesamtkosten.

Welche Nebenkosten bei einem Neuwagen-Leasing typischerweise anfallen, hat unser Ratgeber Achtung: Zusatzkosten beim Neuwagen-Leasing im Detail zusammengestellt. Ob und in welcher Kombination diese Mechanismen bei einem konkreten „Null-Leasing“-Angebot tatsächlich greifen, lässt sich von außen nicht pauschal sagen — das hängt vom einzelnen Anbieter und Vertrag ab. Genau deshalb lohnt sich die Gesamtkostenrechnung mehr als der Name der Aktion.

Rechenbeispiel: gleiche Gesamtkosten, anderer Name

Das folgende Beispiel arbeitet mit frei gewählten Werten, um den Mechanismus zu zeigen — keine Angebotsdaten. Ausgangspunkt ist ein Fahrzeug mit 30.600 € Listenpreis und 36 Monaten Laufzeit, ohne Anzahlung, jeweils mit Rückgabe am Laufzeitende.

Angebot A weist einen Zins offen aus und kommt so auf 900,00 € Monatsrate. Angebot B wirbt mit „Null-Leasing“, 0 % Zinsen, und kommt rechnerisch auf 850,00 € Monatsrate — verrechnet aber einmalig ein Bearbeitungsentgelt von 1.800,00 €. Über die Laufzeit gerechnet ergibt sich:

Rechenbeispiel mit frei gewählten Werten — keine Angebotsdaten.
PositionAngebot A (verzinst)Angebot B („Null-Leasing“)
Listenpreis30.600 €30.600 €
Ausgewiesener Zinsja0 %
Monatsrate900,00 €850,00 €
Laufzeit36 Monate36 Monate
Summe der Raten32.400,00 €30.600,00 €
Einmaliges Bearbeitungsentgelt0 €1.800,00 €
Gesamtkosten32.400,00 €32.400,00 €

Beide Angebote kosten in dieser Beispielrechnung über die Laufzeit exakt gleich viel — 32.400 €. Der einzige Unterschied ist, wie die Kosten benannt und aufgeteilt sind: einmal offen als Zins in der Rate, einmal als separates Entgelt neben einer niedrigeren Rate ohne ausgewiesenen Zins. Wer nur auf die Monatsrate oder die Zinsangabe schaut, hält Angebot B fälschlich für das günstigere. Ob ein reales „Null-Leasing“-Angebot tatsächlich so kalkuliert ist oder ob dort echt gesparte Zinsen ankommen, zeigt erst die eigene Gesamtkostenrechnung — nicht die Bezeichnung.

So prüfen Sie ein „Null-Leasing“-Angebot

Der Name einer Aktion sagt nichts über ihren Preis. Prüfbar wird ein Angebot erst über zwei Kennzahlen, die unabhängig von der Werbebezeichnung funktionieren:

  1. Die Gesamtkosten über die Laufzeit. Monatsrate × Laufzeit, plus jede einmalige Zahlung — Anzahlung, Bearbeitungsentgelt, Überführung, Zulassung. Eine einzige Zahl, mit der sich „Null-Leasing“ und ein normal verzinstes Angebot für dasselbe Fahrzeug direkt vergleichen lassen.
  2. Der Leasingfaktor. Monatsrate geteilt durch Bruttolistenpreis, mal 100 — er macht Angebote für unterschiedlich teure Fahrzeuge vergleichbar.

Wie der Leasingfaktor berechnet wird und wo seine Grenzen liegen, zeigt unser Ratgeber Leasingfaktor berechnen und verstehen. Beide Kennzahlen zusammen zeigen, ob ein „Null-Leasing“-Angebot tatsächlich günstiger ist als eine verzinste Alternative für dasselbe Fahrzeug — oder ob nur die Bezeichnung wechselt, während die Summe gleich bleibt.

Was eine Anzahlung mit der Rechnung macht

Bewirbt ein Anbieter „Null-Leasing“ zusätzlich als anzahlungsfrei, fällt ein weiterer Vergleichsschritt weg, den Sie sonst selbst nachrechnen müssten: Eine Anzahlung senkt die Monatsrate, ist aber kein Rabatt, sondern vorausgezahltes Geld — sie verändert die Gesamtkosten nur, wenn sie tatsächlich einen Zinsvorteil einbringt. Ob und wie stark sich eine Anzahlung überhaupt lohnt, hängt vom Einzelfall ab und ist ausführlich in unserem Ratgeber Leasingsonderzahlung: Wirkung, Vergleich, Risiko behandelt.

Häufige Fragen zu Null-Leasing

Ist Null-Leasing wirklich zinsfrei?

In der Rate wird bei „Null-Leasing“ kein Zins ausgewiesen. Das bedeutet nicht zwingend, dass der Anbieter keinerlei Kapitalkosten hat — sie können stattdessen im Restwert, im zugrunde gelegten Listenpreis oder in separaten Einmalkosten stecken. Ob am Ende tatsächlich gespart wird, zeigt nur der Vergleich der Gesamtkosten mit einem verzinsten Angebot für dasselbe Fahrzeug.

Ist „Null-Leasing“ ein geschützter Fachbegriff?

Nein. Es handelt sich um eine Marketingbezeichnung ohne einheitliche Definition. Jeder Anbieter kann festlegen, was bei ihm konkret dazugehört — von reiner Zinsfreiheit bis zur Kombination aus Zinsfreiheit und Anzahlungsverzicht. Prüfen Sie deshalb immer das einzelne Vertragsangebot statt der Bezeichnung.

Bedeutet Null-Leasing automatisch keine Anzahlung?

Nicht zwangsläufig. „Null“ bezieht sich in erster Linie auf die ausgewiesenen Zinsen. Ob zusätzlich auch die Anzahlung entfällt, ist eine separate Entscheidung des jeweiligen Anbieters und muss im konkreten Angebot stehen.

Wie erkenne ich, ob ein Null-Leasing-Angebot wirklich günstig ist?

Rechnen Sie die Gesamtkosten über die volle Laufzeit aus — Monatsrate mal Laufzeit plus alle Einmalkosten — und vergleichen Sie diese Summe mit einem verzinsten Angebot für dasselbe Fahrzeug bei gleicher Laufzeit und Laufleistung. Zusätzlich hilft der Leasingfaktor, das Angebot mit anderen Fahrzeugen vergleichbar zu machen. Die Werbebezeichnung allein sagt nichts über den tatsächlichen Preis.

Weiterführende Themen

Passend zum Thema

Aktuelle Deals im Leasing

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
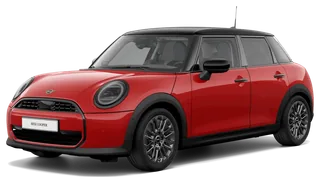
MINI John Cooper Works Head Up*Panorama*Sonnenschutz*

FRISCHseit 10.11.

MINI

Cooper

MINI John Cooper Works Head Up*Panorama*Sonnenschutz*

ab 370 € pro Monat

Deal-Score: 6,1 von 10
Deal-Score

Deal-Score

Ohne Kennzeichen

6,1von 10

Ohne Kennzeichen: „Guter Deal“ vergibt der Score ab 7,5, „Top-Deal“ ab 9,0 von 10.

Marktvergleich

senkt den Score, 51 %

1.039 Angebote · Leasing · Kleinwagen · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

hebt den Score, 84 %

an 16 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 370 € · üblicher Tagespreis für MINI Cooper 411 €

Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 16.533 km

zuerst erfasst am 10.11.2026

6,5–6,8 l/100 km (komb., Hersteller)147–154 g CO₂/km (komb., Hersteller)

Alle MINI Cooper-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Cooper
  • Marktvergleichgünstiger als 51 % von 1.039 vergleichbaren Angeboten · Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 84 % der erfassten Tage · an 16 Tagen erfasst

Details werden beim Öffnen geladen.

Für Vielfahrer
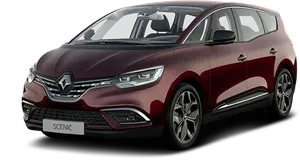
Renault Grand Scenic IV 1.3 TCe 140 Bose Edition 7S Nav

FRISCHseit 10.11.

Renault

Grand Scenic

Renault Grand Scenic IV 1.3 TCe 140 Bose Edition 7S Nav

ab 194 € pro Monat

nur für Gewerbekunden

Deal-Score: 8,8 von 10
Deal-Score

Deal-Score

Guter Deal

8,8von 10

Marktvergleich

bewegt den Score nicht, 92 %

71 Angebote · Leasing · Van · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,61 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 60 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 93.900 km

Als Vielfahrer: 25.000 km/Jahr · 60 Monate · 239 €/Monat

zuerst erfasst am 10.11.2026

7 l/100 km (komb.)158 g CO₂/km (komb.)CO₂-Klasse:F(komb.)

Alle Renault Grand Scenic-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Grand Scenic
  • Marktvergleichgünstiger als 92 % von 71 vergleichbaren Angeboten · Eff. Leasingfaktor 0,61 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Van · Gebrauchtwagen · Benzin

Details werden beim Öffnen geladen.

Kurze Laufzeit
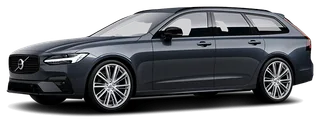
Volvo V90 T8 AWD Auto Plus Dark

FRISCHseit 10.11.

Volvo

V90

Volvo V90 T8 AWD Auto Plus Dark

ab 464 € pro Monat

Effektive Rate 480 €/Monat

Deal-Score: 8,6 von 10
Deal-Score

Deal-Score

Guter Deal

8,6von 10

Marktvergleich

bewegt den Score nicht, 91 %

288 Angebote · Leasing · Kombi · Gebrauchtwagen · Hybrid · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,55 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 24 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Hybrid
  • Gebraucht · 20.965 km

Bei kurzer Laufzeit: 10.000 km/Jahr · 24 Monate · 464 €/Monat

zuerst erfasst am 10.11.2026

0,8 l/100 km (komb.)18 g CO₂/km (komb.)CO₂-Klasse:B(komb.)Reichweite: 88 km

Alle Volvo V90-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für V90
  • Marktvergleichgünstiger als 91 % von 288 vergleichbaren Angeboten · Eff. Leasingfaktor 0,55 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kombi · Gebrauchtwagen · Hybrid

Details werden beim Öffnen geladen.

Top-Deal
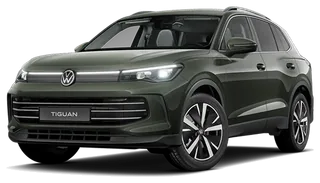
Volkswagen Tiguan R 2.0TSI 4M DSG Navi Matrix ACC CarPlay A

−56,8 %Leasingfaktor unter Klassen‑Ø

Volkswagen

Tiguan

Volkswagen Tiguan R 2.0TSI 4M DSG Navi Matrix ACC CarPlay A

ab 263 € pro Monat

Deal-Score: 10,0 von 10
Deal-Score

Deal-Score

Top-Deal

10,0von 10

Marktvergleich

bewegt den Score nicht, 100 %

4.296 Angebote · Leasing · SUV · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

bewegt den Score nicht, 100 %

an 78 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 263 € · üblicher Tagespreis für Volkswagen Tiguan 356 €

Eff. Leasingfaktor 0,32 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 36.570 km
Klassen-Ø0,74
Dieser Deal0,32

Eff. Leasingfaktor · Leasing · SUV · Gebrauchtwagen · Benzin · 10.812 Angebote

9,5 l/100 km (komb., Hersteller)214 g CO₂/km (komb., Hersteller)

Alle Volkswagen Tiguan-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil56,8 % unter dem Klassen-Median · Eff. Leasingfaktor 0,32 vs. Median 0,74 · Leasing · SUV · Gebrauchtwagen · Benzin · 10.812 Angebote
  • Marktvergleichgünstiger als 100 % von 4.296 vergleichbaren Angeboten · Eff. Leasingfaktor 0,32 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 100 % der erfassten Tage · an 78 Tagen erfasst

Details werden beim Öffnen geladen.

Noch nicht das Richtige dabei?

Der Deal-Alarm meldet sich per E‑Mail, sobald für „Leasing ohne Anzahlung“ ein passender Deal neu dazukommt oder im Preis fällt — erst nach Ihrer Bestätigung und jederzeit abbestellbar.

Wir beobachten für Sie:LeasingOhne Anzahlung

Deal-Typ

Mit dem Klick bestätigen Sie, dass wir Ihnen Deal-Alarme per E-Mail senden dürfen. Widerruf jederzeit über den Link in jeder Mail. Datenschutzhinweise

Weiterlesen

Weitere Artikel aus diesem Themenbereich