Zum Inhalt springen
Preiswert Leasen
Grundlagen

Voraussetzungen für ein Pkw-Leasing

Bevor Sie ein Leasingangebot konfigurieren, lohnt sich der Blick auf die Voraussetzungen: Volljährigkeit und ein gültiges Ausweisdokument sind gesetzt, Wohnsitz und Bankverbindung in Deutschland sind bei den meisten Leasinggebern üblich — und im Zentrum steht die Bonität. Sie soll zeigen, dass Sie die Monatsrate über die gesamte Laufzeit tragen können.

Lesezeit: 5 Min.

VonPreiswert Leasen Redaktion (mit KI erstellt)

Veröffentlicht am
Zuletzt aktualisiert

Für Privatpersonen und für Unternehmen gelten dabei unterschiedliche Nachweise. Dieser Artikel ordnet beide Seiten, listet die Unterlagen, die Sie bereithalten sollten, und erklärt, warum eine schwierigere Ausgangslage nicht automatisch das Ende der Suche bedeutet.

Die formalen Grundvoraussetzungen

Ein Leasingvertrag ist ein mehrjähriger Zahlungsverpflichtung — entsprechend prüft der Leasinggeber zunächst die formalen Punkte, bevor es um die Bonität im Detail geht:

  • Volljährigkeit. Wer einen Leasingvertrag unterschreibt, muss geschäftsfähig sein — also mindestens 18 Jahre alt.
  • Ein gültiges Ausweisdokument. Personalausweis oder Reisepass, bei ausländischen Antragstellern in der Regel zusätzlich ein Aufenthaltstitel mit Meldebestätigung.
  • Wohnsitz und Bankverbindung in Deutschland. Bei den meisten Leasinggebern üblich, da die Monatsraten per Lastschrift von einem deutschen Konto eingezogen werden.
Bonität: der eigentliche Kern der Prüfung

Bei der Bonitätsprüfung geht es im Kern um eine Frage: Steht die monatliche Rate in einem tragbaren Verhältnis zu Ihrem regelmäßigen Einkommen? Dafür stützen sich Leasinggeber üblicherweise auf drei Bausteine.

  • Regelmäßiges Einkommen. Meist durch Gehaltsnachweise der letzten Monate belegt. Viele Leasinggeber achten dabei zusätzlich auf ein unbefristetes Arbeitsverhältnis, weil es die Fortdauer des Einkommens über die Vertragslaufzeit plausibler macht — ein hartes, allgemeingültiges Kriterium ist das aber nicht, sondern ein häufig genanntes Plus im Rahmen einer Einzelfallentscheidung.
  • Die Auskunftei-Abfrage. Leasinggeber holen üblicherweise eine Auskunft bei einer Wirtschaftsauskunftei ein — die SCHUFA ist die bekannteste, es gibt aber weitere Anbieter. Diese Abfrage bündelt vorhandene Zahlungsverpflichtungen und -störungen zu einem Gesamtbild Ihrer Bonität.
  • Die Selbstauskunft. Ein Formular, in dem Sie Einkommen, laufende Verpflichtungen und persönliche Angaben zusammenfassen — meist ergänzt um Kontoauszüge, damit der Leasinggeber Einnahmen und feste Ausgaben nachvollziehen kann.

Bewusst offen gelassen: konkrete Score-Werte oder Prozentschwellen nennen wir hier nicht. Jeder Leasinggeber gewichtet seine Kriterien anders und veröffentlicht sie in der Regel nicht — jede genannte Zahl wäre Spekulation.

Voraussetzungen für Unternehmen und Selbstständige

Beim Gewerbeleasing prüft der Leasinggeber die Bonität des Unternehmens statt der einer Privatperson — die Fragestellung bleibt aber dieselbe: Trägt der laufende Ertrag die Leasingrate über die gesamte Laufzeit? Üblich sind dafür folgende Nachweise:

  • Handelsregisterauszug oder Gewerbeanmeldung als Beleg der unternehmerischen Tätigkeit.
  • Eine Wirtschaftsauskunft zum Unternehmen von einer auf Unternehmensbonität spezialisierten Auskunftei.
  • Betriebswirtschaftliche Auswertung (BWA) und Jahresabschlüsse der zurückliegenden Geschäftsjahre, um die wirtschaftliche Lage zu belegen.

Junge Unternehmen, die noch keinen mehrjährigen Jahresabschluss vorlegen können, stehen dabei vor einer höheren Hürde — nicht, weil sie grundsätzlich ausgeschlossen wären, sondern weil dem Leasinggeber schlicht weniger Grundlage für seine Einschätzung vorliegt. Hier hilft es, alternative Nachweise wie eine aktuelle BWA oder einen Businessplan bereitzuhalten und die Situation offen anzusprechen.

Unterlagen für den Leasingantrag im Überblick

Wer die passenden Unterlagen schon vor der Anfrage zusammenstellt, beschleunigt die Prüfung spürbar. Für das Privatleasing sind das in der Regel:

  • die ausgefüllte Selbstauskunft,
  • eine Kopie des gültigen Ausweisdokuments,
  • Gehaltsnachweise der letzten Monate sowie
  • bei ausländischen Antragstellern der Aufenthaltstitel inklusive Meldebestätigung.

Für das Gewerbeleasing kommen typischerweise hinzu:

  • der Handelsregisterauszug und/oder die Gewerbeanmeldung,
  • die aktuelle BWA,
  • die letzten Steuerbescheide bzw. Jahresabschlüsse sowie
  • bei Einzelunternehmern und Freiberuflern ein Nachweis über Beginn und Art der selbstständigen Tätigkeit.

Welche Unterlagen im Einzelfall verlangt werden, entscheidet der jeweilige Leasinggeber — die Liste oben deckt ab, was am häufigsten angefragt wird.

Schwierigere Konstellationen: Probezeit, Befristung, Selbstständigkeit, Studium, Rente

Nicht jede Bewerbung erfüllt das Idealbild aus unbefristeter Festanstellung und lückenloser Auskunftei-Historie. Das schließt einen Leasingvertrag nicht automatisch aus — es macht die Entscheidung aber zu einer, die der Leasinggeber im Einzelfall trifft, statt sie nach einem festen Schema zu fällen. Konstellationen, die in der Praxis häufiger zu Rückfragen führen:

  • Probezeit oder befristeter Arbeitsvertrag. Die Fortdauer des Einkommens ist schwerer einzuschätzen als bei einer Festanstellung — das kann in die Bewertung einfließen, muss es aber nicht.
  • Selbstständige und Freiberufler. Ohne Gehaltsnachweis rückt die BWA bzw. der Jahresabschluss als Ersatznachweis in den Mittelpunkt — bei jungen Selbstständigen fehlt dieser Beleg oft noch.
  • Studierende und Rentner. Entscheidend ist auch hier ein regelmäßiges, ausreichendes Einkommen — BAföG, ein Nebenjob oder die Rente können das je nach Höhe belegen oder eben nicht.

Für solche Fälle nennen manche Leasinggeber Optionen, die eine ansonsten knappe Bonität ausgleichen können — etwa eine höhere Anzahlung oder eine Bürgschaft. Ob und zu welchen Konditionen das im Einzelfall angeboten wird, entscheidet ausschließlich der jeweilige Leasinggeber; eine Garantie darauf gibt es nicht.

Wurde ein Antrag bereits abgelehnt, lohnt sich ein eigener Blick auf die möglichen Gründe und die nächsten Schritte — dazu mehr in Warum wurde mein Leasingvertrag abgelehnt?.

Häufige Fragen zu den Leasingvoraussetzungen

Ab welchem Alter kann ich ein Auto leasen?

Ab der Volljährigkeit, also mit 18 Jahren — vorausgesetzt, die übrigen Voraussetzungen wie ein ausreichendes, regelmäßiges Einkommen sind ebenfalls erfüllt.

Fragt jeder Leasinggeber eine Auskunftei ab?

Eine Auskunftei-Abfrage — meist bei der SCHUFA, teils zusätzlich bei anderen Anbietern — gehört bei den allermeisten Leasinggebern zum Standardprozess. Details zum konkreten Ablauf und zu den Konsequenzen einer negativen Auskunft erfahren Sie beim jeweiligen Anbieter.

Brauche ich als Selbstständiger andere Unterlagen als ein Angestellter?

Ja. Statt Gehaltsnachweis und Arbeitsvertrag verlangen Leasinggeber bei Selbstständigen und Unternehmen üblicherweise eine BWA, Jahresabschlüsse oder Steuerbescheide sowie den Handelsregisterauszug bzw. die Gewerbeanmeldung.

Muss das Arbeitsverhältnis unbefristet sein?

Zwingend vorgeschrieben ist das nicht, aber viele Leasinggeber werten eine unbefristete Festanstellung positiv, weil sie die Fortdauer des Einkommens über die Laufzeit plausibler macht. Bei Probezeit oder Befristung entscheidet der Leasinggeber im Einzelfall.

Was, wenn ich die Voraussetzungen nicht vollständig erfülle?

Manche Leasinggeber bieten in solchen Fällen Optionen wie eine höhere Anzahlung oder eine Bürgschaft an, um eine knappere Bonität auszugleichen — eine Zusage ist das nicht, sondern eine Einzelfallentscheidung des jeweiligen Anbieters.

Weiterführend zum Thema Leasingvoraussetzungen

Passend zum Thema

Aktuelle Deals: Privatleasing

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
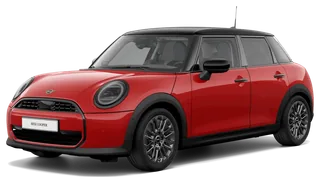
MINI John Cooper Works Head Up*Panorama*Sonnenschutz*

FRISCHseit 10.11.

MINI

Cooper

MINI John Cooper Works Head Up*Panorama*Sonnenschutz*

ab 370 € pro Monat

Deal-Score: 6,1 von 10
Deal-Score

Deal-Score

Ohne Kennzeichen

6,1von 10

Ohne Kennzeichen: „Guter Deal“ vergibt der Score ab 7,5, „Top-Deal“ ab 9,0 von 10.

Marktvergleich

senkt den Score, 51 %

1.039 Angebote · Leasing · Kleinwagen · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

hebt den Score, 84 %

an 16 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 370 € · üblicher Tagespreis für MINI Cooper 411 €

Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 16.533 km

zuerst erfasst am 10.11.2026

6,5–6,8 l/100 km (komb., Hersteller)147–154 g CO₂/km (komb., Hersteller)

Alle MINI Cooper-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Cooper
  • Marktvergleichgünstiger als 51 % von 1.039 vergleichbaren Angeboten · Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 84 % der erfassten Tage · an 16 Tagen erfasst

Details werden beim Öffnen geladen.

Für Vielfahrer
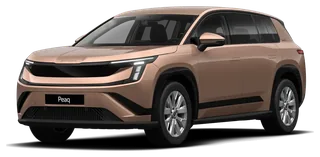
Skoda Peaq  Selection 60 "Herbst-Sale" AUTOWELT-BADER!

NEUseit 10.11.

Skoda

Peaq

Skoda Peaq Selection 60 "Herbst-Sale" AUTOWELT-BADER!

ab 398,99 € pro Monat

Effektive Rate 432 €/Monat

Deal-Score: 9,1 von 10
Deal-Score

Deal-Score

Top-Deal

9,1von 10

Marktvergleich

senkt den Score, 94 %

4.210 Angebote · Leasing · SUV · Neuwagen · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Neuwagen

hebt den Score, 97 %

an 43 Tagen erfasst · 48 Monate · 10.000 km/Jahr · Rate 432 € · üblicher Tagespreis für Skoda Peaq 638 €

Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Elektro

Als Vielfahrer: 20.000 km/Jahr · 48 Monate · 444 €/Monat

zuerst erfasst am 10.11.2026

15,1 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 450 km

Alle Skoda Peaq-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Peaq
  • Marktvergleichgünstiger als 94 % von 4.210 vergleichbaren Angeboten · Eff. Leasingfaktor 0,87 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Neuwagen · Elektro
  • Preisverlauf der Vergleichsgruppegünstiger als an 97 % der erfassten Tage · an 43 Tagen erfasst

Details werden beim Öffnen geladen.

Kurze Laufzeit
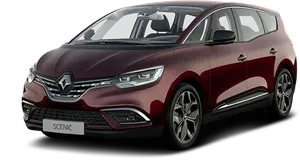
Renault Grand Scenic IV 1.3 TCe 140 Bose Edition 7S Nav Leasing privat

FRISCHseit 10.11.

Renault

Grand Scenic

Renault Grand Scenic IV 1.3 TCe 140 Bose Edition 7S Nav Leasing privat

ab 194,49 € pro Monat

Deal-Score: 9,1 von 10
Deal-Score

Deal-Score

Top-Deal

9,1von 10

Marktvergleich

bewegt den Score nicht, 95 %

72 Angebote · Leasing · Van · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,59 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 60 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 93.900 km

Bei kurzer Laufzeit: 10.000 km/Jahr · 18 Monate · 315 €/Monat

zuerst erfasst am 10.11.2026

7 l/100 km (komb.)158 g CO₂/km (komb.)CO₂-Klasse:F(komb.)

Alle Renault Grand Scenic-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 10.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Grand Scenic
  • Marktvergleichgünstiger als 95 % von 72 vergleichbaren Angeboten · Eff. Leasingfaktor 0,59 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Van · Gebrauchtwagen · Benzin

Details werden beim Öffnen geladen.

Top-Deal
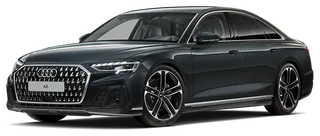
Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

−53,7 %Leasingfaktor unter Klassen‑Ø

Audi

A8

Audi A8 lang 60 TFSI e quattro Matrix|AHK|HUD|Luft

ab 593 € pro Monat

Deal-Score: 9,6 von 10
Deal-Score

Deal-Score

Top-Deal

9,6von 10

Marktvergleich

hebt den Score, 100 %

198 Angebote · Leasing · Limousine · Gebrauchtwagen · Hybrid · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 94 %

an 36 Tagen erfasst · 36 Monate · 10.000 km/Jahr · Rate 593 € · üblicher Tagespreis für Audi A8 804 €

Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung

Stand 10.11.2026Wie wir rechnen
  • 36 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Hybrid
  • Gebraucht · 36.000 km
Klassen-Ø0,82
Dieser Deal0,38

Eff. Leasingfaktor · Leasing · Limousine · Gebrauchtwagen · Hybrid · 457 Angebote

Reichweite: 60 km

Alle Audi A8-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil53,7 % unter dem Klassen-Median · Eff. Leasingfaktor 0,38 vs. Median 0,82 · Leasing · Limousine · Gebrauchtwagen · Hybrid · 457 Angebote
  • Marktvergleichgünstiger als 100 % von 198 vergleichbaren Angeboten · Eff. Leasingfaktor 0,38 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Limousine · Gebrauchtwagen · Hybrid
  • Preisverlauf der Vergleichsgruppegünstiger als an 94 % der erfassten Tage · an 36 Tagen erfasst

Details werden beim Öffnen geladen.

Noch nicht das Richtige dabei?

Der Deal-Alarm meldet sich per E‑Mail, sobald für „Privatleasing“ ein passender Deal neu dazukommt oder im Preis fällt — erst nach Ihrer Bestätigung und jederzeit abbestellbar.

Wir beobachten für Sie:LeasingPrivat

Deal-Typ

Mit dem Klick bestätigen Sie, dass wir Ihnen Deal-Alarme per E-Mail senden dürfen. Widerruf jederzeit über den Link in jeder Mail. Datenschutzhinweise

Weiterlesen

Weitere Artikel aus diesem Themenbereich