Zum Inhalt springen
Preiswert Leasen
Kosten und Recht

Warum wurde mein Leasingvertrag abgelehnt?

Ein abgelehnter Leasingantrag ist ärgerlich, aber kein Sonderfall: Leasinggeber prüfen bei jedem Antrag die Bonität, und die kann aus ganz unterschiedlichen Gründen nicht ausreichen. Dieser Artikel zeigt, welche Gründe in der Praxis am häufigsten zu einer Ablehnung führen, ob der Leasinggeber sie offenlegen muss — und was Sie konkret tun können, bevor Sie den nächsten Antrag stellen.

Lesezeit: 4 Min.

VonPreiswert Leasen Redaktion (mit KI erstellt)

Veröffentlicht am
Zuletzt aktualisiert

Welche Unterlagen und Kriterien beim Leasingantrag grundsätzlich eine Rolle spielen, lesen Sie in Voraussetzungen für ein Pkw-Leasing. Hier geht es um den Fall, dass der Antrag bereits abgelehnt wurde — und wie es danach weitergeht.

Warum prüft der Leasinggeber überhaupt die Bonität?

Ein Leasingvertrag ist eine mehrjährige Zahlungsverpflichtung. Bevor der Leasinggeber sie eingeht, will er wissen, ob die Monatsrate über die gesamte Laufzeit zuverlässig gezahlt werden kann. Dafür fragt er üblicherweise eine Wirtschaftsauskunftei ab — bei Privatpersonen meist die SCHUFA, bei Unternehmen oft eine auf Unternehmensbonität spezialisierte Auskunftei — und gleicht das Ergebnis mit dem angegebenen Einkommen und den laufenden finanziellen Verpflichtungen ab. Fällt diese Prüfung negativ aus oder passt die Rate nicht zum verfügbaren Budget, kommt es zur Ablehnung.
Häufige Gründe für eine Ablehnung

Eine Ablehnung kann viele Ursachen haben, und Leasinggeber gewichten sie unterschiedlich. Die folgenden Punkte tauchen in der Praxis am häufigsten auf — sie sind aber keine automatischen Ausschlusskriterien, sondern fließen in eine Einzelfallentscheidung ein:

  • Negative Einträge bei der Auskunftei. Etwa nicht bezahlte Rechnungen, offene Mahnverfahren oder ähnliche Zahlungsstörungen aus der Vergangenheit.
  • Einkommen, das zur Rate nicht passt. Ein zu geringes oder unregelmäßiges Einkommen im Verhältnis zur geplanten Monatsrate und den bereits bestehenden festen Ausgaben.
  • Probezeit oder befristeter Arbeitsvertrag. Wenn die Fortdauer des Einkommens über die Laufzeit unsicher erscheint, wertet das mancher Leasinggeber ungünstig.
  • Kurze Selbstständigkeit oder junges Unternehmen. Ohne mehrjährige Jahresabschlüsse fehlt dem Leasinggeber oft die übliche Beurteilungsgrundlage.
  • Bereits laufende Kredite oder Verpflichtungen. Weitere Darlehen, eine hohe Mietbelastung oder Unterhaltsverpflichtungen schränken den finanziellen Spielraum ein, den der Leasinggeber für die neue Rate sieht.

Muss der Leasinggeber die Ablehnung begründen?

In aller Regel nicht im Detail. Leasinggeber sind üblicherweise nicht verpflichtet, die genauen Gründe für eine Ablehnung offenzulegen — ähnlich wie bei einer Kreditablehnung bei einer Bank. Ein Nachfragen kann sich trotzdem lohnen: Manche Anbieter nennen zumindest eine grobe Richtung, etwa dass die Bonitätsprüfung nicht ausreichend ausgefallen ist, auch ohne zu einer vollständigen Auskunft verpflichtet zu sein.

Wichtig zu wissen: Die Kriterien für die Bonitätsprüfung legt jeder Leasinggeber selbst fest. Eine Ablehnung bei einem Anbieter bedeutet deshalb nicht automatisch eine Ablehnung bei einem anderen — die Einschätzung kann von Haus zu Haus unterschiedlich ausfallen.

Was Sie nach einer Ablehnung tun können

Statt es einfach noch einmal zu versuchen, lohnt sich zunächst ein Blick auf die wahrscheinliche Ursache. Diese Schritte helfen dabei:

  • Selbstauskunft einholen. Nach der DSGVO steht Ihnen eine kostenlose Kopie der bei einer Auskunftei zu Ihrer Person gespeicherten Daten zu. So sehen Sie, welche Einträge vorliegen, und ob darunter etwas ist, das die Ablehnung erklären könnte.
  • Fehlerhafte Einträge korrigieren lassen. Finden Sie in Ihrer Auskunft falsche oder veraltete Einträge, können Sie bei der jeweiligen Auskunftei eine Korrektur beantragen.
  • Eine höhere Anzahlung anbieten. Eine Leasingsonderzahlung senkt die laufende Monatsrate und kann eine ansonsten knappe Bonität ausgleichen.
  • Ein günstigeres Fahrzeug wählen. Eine niedrigere Monatsrate verändert das Verhältnis zum verfügbaren Einkommen — manchmal reicht schon eine kleinere Ausstattungslinie oder ein anderes Modell.
  • Zweiten Antragsteller oder Bürgschaft prüfen. Manche Leasinggeber akzeptieren einen zweiten Antragsteller mit eigenem Einkommen oder eine Bürgschaft, um die Bonität zu stärken. Ob das im Einzelfall angeboten wird, entscheidet ausschließlich der jeweilige Anbieter.

Angebote, die mit „Leasing ohne Schufa“ werben, klingen nach einem einfachen Ausweg — sind in der Praxis aber häufig deutlich teurer als reguläre Verträge. Prüfen Sie zunächst die Optionen oben, und falls Sie ein solches Angebot dennoch in Betracht ziehen, die Seriosität des Anbieters und die Gesamtkosten sehr genau.

Häufige Fragen zur Ablehnung eines Leasingantrags

Kann ich es bei einem anderen Leasinggeber noch einmal versuchen?

Ja. Da jeder Leasinggeber seine Bonitätskriterien selbst festlegt, ist eine Ablehnung kein anbieterübergreifendes Urteil. Sinnvoll ist es trotzdem, vorher die wahrscheinliche Ursache zu klären, statt einfach mehrere Anträge parallel zu stellen.

Wie bekomme ich eine kostenlose Selbstauskunft?

Sie können bei der jeweiligen Auskunftei — etwa der SCHUFA — direkt eine Kopie der zu Ihrer Person gespeicherten Daten anfordern. Nach der DSGVO ist diese Auskunft kostenlos.

Wird die Ablehnung selbst irgendwo gespeichert?

Die Entscheidung des Leasinggebers, den Antrag abzulehnen, ist eine interne Entscheidung des Anbieters und keine Information, die er an eine Auskunftei meldet. Details zur eigenen Datenlage klärt am zuverlässigsten die Selbstauskunft.

Was bringen „Leasing ohne Schufa“-Angebote?

Sie verzichten auf die klassische Auskunftei-Prüfung, sind dafür aber in der Praxis häufig deutlich teurer als reguläre Leasingverträge. Prüfen Sie zunächst die anderen Optionen — eine höhere Anzahlung, ein günstigeres Fahrzeug oder ein zweiter Antragsteller — bevor Sie ein solches Angebot in Betracht ziehen, und dann die Seriosität des Anbieters genau.

Weiterführend zum Thema Leasingantrag

Passend zum Thema

Aktuelle Deals im Leasing

Neue Modell-Bestwerte und die besten Angebote ihrer Klasse, gemischt — je Karosserieform eines.

Farben

  • Top-Deal
  • Für Vielfahrer
  • Kurze Laufzeit
  • Für Gewerbe
  • Neu im Vergleich
Neu im Vergleich
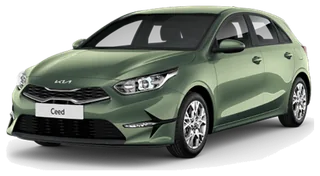
Kia Ceed 1.6 T-GDI 110 kW DCT Vision

NEUseit 17.11.

Kia

Ceed

Kia Ceed 1.6 T-GDI 110 kW DCT Vision

ab 239 € pro Monat

Effektive Rate 267 €/Monat

Deal-Score: 8,0 von 10
Deal-Score

Deal-Score

Guter Deal

8,0von 10

Marktvergleich

bewegt den Score nicht, 83 %

4.685 Angebote · Leasing · Kompaktwagen · Neuwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,75 · inkl. anteiliger Anzahlung und Überführung

Stand 17.11.2026Wie wir rechnen
  • 48 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Benzin

zuerst erfasst am 17.11.2026

6,9 l/100 km (komb.)155 g CO₂/km (komb.)CO₂-Klasse:E(komb.)

Alle Kia Ceed-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 17.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Ceed
  • Marktvergleichgünstiger als 83 % von 4.685 vergleichbaren Angeboten · Eff. Leasingfaktor 0,75 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kompaktwagen · Neuwagen · Benzin

Details werden beim Öffnen geladen.

Für Vielfahrer
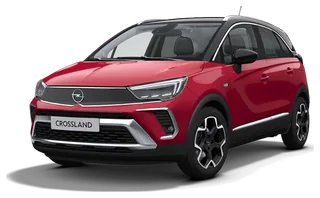
Opel Crossland Crossland 1.2 Turbo 110 Edition LED Kam SHZ

FRISCHseit 17.11.

Opel

Crossland

Opel Crossland Crossland 1.2 Turbo 110 Edition LED Kam SHZ

ab 138 € pro Monat

nur für Gewerbekunden

Deal-Score: 8,3 von 10
Deal-Score

Deal-Score

Guter Deal

8,3von 10

Marktvergleich

hebt den Score, 99 %

578 Angebote · Leasing · SUV · Gebrauchtwagen · Benzin · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 60 %

an 20 Tagen erfasst · 60 Monate · 5.000 km/Jahr · Rate 138 € · üblicher Tagespreis für Opel Crossland 141 €

Eff. Leasingfaktor 0,51 · inkl. anteiliger Anzahlung und Überführung

Stand 17.11.2026Wie wir rechnen
  • 60 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Benzin
  • Gebraucht · 41.738 km

Als Vielfahrer: 25.000 km/Jahr · 54 Monate · 176 €/Monat

zuerst erfasst am 17.11.2026

5,8 l/100 km (komb.)130 g CO₂/km (komb.)CO₂-Klasse:D(komb.)

Alle Opel Crossland-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Neu bei unszuerst erfasst am 17.11.2026
  • Modell-BestwertBestes aktuelles Angebot für Crossland
  • Marktvergleichgünstiger als 99 % von 578 vergleichbaren Angeboten · Eff. Leasingfaktor 0,51 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · SUV · Gebrauchtwagen · Benzin
  • Preisverlauf der Vergleichsgruppegünstiger als an 60 % der erfassten Tage · an 20 Tagen erfasst

Details werden beim Öffnen geladen.

Kurze Laufzeit
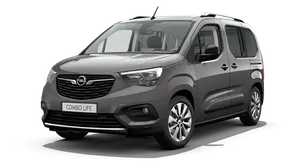
Opel Combo 1.5 Diesel 96kW Auto XL Doppelkabine

−64,6 %Leasingfaktor unter Klassen‑Ø

Opel

Combo

Opel Combo 1.5 Diesel 96kW Auto XL Doppelkabine

ab 80,87 € pro Monat

Effektive Rate 125 €/Monat

Deal-Score: 9,9 von 10
Deal-Score

Deal-Score

Top-Deal

9,9von 10

Marktvergleich

bewegt den Score nicht, 100 %

1.003 Angebote · Leasing · Van · Neuwagen · Diesel · gleiche Laufzeit und Jahreskilometer

Preisverlauf der Vergleichsgruppe

keine Daten

Noch zu kurze Preisgeschichte — der Score kommt allein aus dem Marktvergleich.

Eff. Leasingfaktor 0,34 · inkl. anteiliger Anzahlung und Überführung

Stand 17.11.2026Wie wir rechnen
  • 30 Monate
  • 10.000 km/Jahr
  • 0 € Anzahlung
  • Diesel

Bei kurzer Laufzeit: 10.000 km/Jahr · 24 Monate · 133 €/Monat

Klassen-Ø0,96
Dieser Deal0,34

Eff. Leasingfaktor · Leasing · Van · Neuwagen · Diesel · 4.798 Angebote

Umweltdaten: keine Angabe des Anbieters

Alle Opel Combo-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil64,6 % unter dem Klassen-Median · Eff. Leasingfaktor 0,34 vs. Median 0,96 · Leasing · Van · Neuwagen · Diesel · 4.798 Angebote
  • Marktvergleichgünstiger als 100 % von 1.003 vergleichbaren Angeboten · Eff. Leasingfaktor 0,34 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Van · Neuwagen · Diesel

Details werden beim Öffnen geladen.

Top-Deal
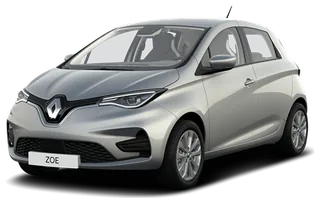
Renault Zoe ZE50 R110 Life Kauf-Bat. LED SHZ Temp Klima Leasing privat

−58,3 %Leasingfaktor unter Klassen‑Ø

Renault

Zoe

Renault Zoe ZE50 R110 Life Kauf-Bat. LED SHZ Temp Klima Leasing privat

ab 169,65 € pro Monat

Deal-Score: 8,7 von 10
Deal-Score

Deal-Score

Guter Deal

8,7von 10

Marktvergleich

hebt den Score, 99 %

62 Angebote · Leasing · Kleinwagen · Gebrauchtwagen · Elektro · gleiche Laufzeit und Jahreskilometer

Preisverlauf · Gebrauchtwagen

senkt den Score, 76 %

an 27 Tagen erfasst · 60 Monate · 5.000 km/Jahr · Rate 170 € · üblicher Tagespreis für Renault Zoe 195 €

Eff. Leasingfaktor 0,50 · inkl. anteiliger Anzahlung und Überführung

Stand 17.11.2026Wie wir rechnen
  • 60 Monate
  • 5.000 km/Jahr
  • 0 € Anzahlung
  • Elektro
  • Gebraucht · 80.400 km
Klassen-Ø1,20
Dieser Deal0,50

Eff. Leasingfaktor · Leasing · Kleinwagen · Gebrauchtwagen · Elektro · 231 Angebote

18,5 kWh/100 km (komb.)0 g CO₂/km (komb.)CO₂-Klasse:A(komb.)Reichweite: 395 km

Alle Renault Zoe-Angebote

Zuletzt geprüft:

Warum ein Deal?
  • Klassenvorteil58,3 % unter dem Klassen-Median · Eff. Leasingfaktor 0,50 vs. Median 1,20 · Leasing · Kleinwagen · Gebrauchtwagen · Elektro · 231 Angebote
  • Marktvergleichgünstiger als 99 % von 62 vergleichbaren Angeboten · Eff. Leasingfaktor 0,50 · inkl. anteiliger Anzahlung und Überführung
  • VergleichsgruppeLeasing · Kleinwagen · Gebrauchtwagen · Elektro
  • Preisverlauf der Vergleichsgruppegünstiger als an 76 % der erfassten Tage · an 27 Tagen erfasst

Details werden beim Öffnen geladen.

Noch nicht das Richtige dabei?

Der Deal-Alarm meldet sich per E‑Mail, sobald ein passender Leasing-Deal neu dazukommt oder im Preis fällt — erst nach Ihrer Bestätigung und jederzeit abbestellbar.

Wir beobachten für Sie:Leasing

Deal-Typ

Mit dem Klick bestätigen Sie, dass wir Ihnen Deal-Alarme per E-Mail senden dürfen. Widerruf jederzeit über den Link in jeder Mail. Datenschutzhinweise

Weiterlesen

Weitere Artikel aus diesem Themenbereich